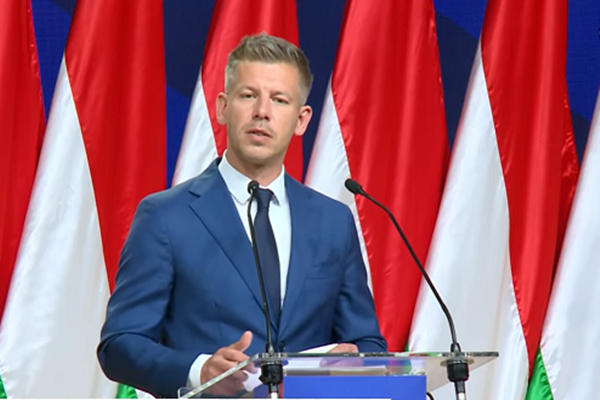
Jelentős változásokat jelentett be a kormány 2026. október 27-én: már október 28-tól új feltételekkel lehet igényelni az államilag támogatott lakáshitelt, 2027-től pedig több új lakhatási és otthonfelújítási program indul. Magyar Péter miniszterelnök, Kapitány István gazdasági és energetikai miniszter, valamint Kármán András pénzügyminiszter részletesen ismertette a Wekerle Plusz programot, amely a lakásvásárlástól a megtakarításon át a családi házak és panellakások korszerűsítéséig több területen kínál segítséget. A lakáshitel felső korhatára 45 évre emelkedik, új építésű ingatlanokra fix 3, használt lakásokra pedig fix 5 százalékos kamatot vezetnek be. Visszatér az államilag támogatott lakástakarék, a társasházak és panellakások energetikai felújítására kamatmentes finanszírozást ígérnek, és a Babaváró hiteleseknek is jelentős könnyítések érkezhetnek, ha nem teljesült a gyermekvállalás – írja a 24.hu
Ráadásul azoknak is fontos határidőre kell figyelniük, akik már elkezdték az Otthon Start hitellel történő lakásvásárlást. Mutatjuk az összes fontos összeget, feltételt, határidőt és azt, hogy kik járhatnak jobban, illetve rosszabbul az új szabályokkal.
Október 27-én ismertette a kormány a 2027-es lakástámogatási program részleteit
Új korszak kezdődhet a magyarországi lakástámogatások rendszerében. A kormány kedden a Pénzügyminisztériumban tartott sajtótájékoztatón mutatta be a Wekerle Plusz program részleteit, amely a következő években a lakásvásárlás, a lakásépítés, az energetikai korszerűsítés és a hosszú távú lakáscélú megtakarítás egyik meghatározó támogatási rendszere lehet.
Magyar Péter miniszterelnök a programot a magyar lakáspolitika jelentős átalakításaként ismertette. A bejelentés szerint a kormány olyan rendszert szeretne kialakítani, amely nem kizárólag egyetlen élethelyzetben nyújt segítséget, hanem a fiatal lakásvásárlóktól a régi családi házak tulajdonosain át a társasházakban élőkig több különböző csoportnak kínál lehetőséget.
A változások azonban nem egyszerre lépnek életbe. A kedvezményes lakásvásárlási és építési hitel már 2026. október 28-án, szerdán elindul a bejelentés szerint, míg az államilag támogatott lakástakarék, az energetikai felújítási programok és az új lakásépítési beruházások 2027-ben követhetik.
A bejelentések különösen fontosak azoknak, akik jelenleg ingatlanvásárlást terveznek, már aláírtak adásvételi szerződést, vagy a következő hónapokban szeretnék korszerűsíteni otthonukat. A támogatási lehetőségek ugyanis jelentős összegűek, ám a hitel, a vissza nem térítendő támogatás és a saját megtakarítás különböző pénzügyi kötelezettségekkel jár.
Már október 28-án elindul a Wekerle Plusz lakáshitel
A bejelentések egyik legfontosabb eleme az Otthon Start programot felváltó Wekerle Plusz Vásárlási és Építési Hitel.
Kármán András pénzügyminiszter ismertetése szerint az új konstrukció október 28-tól válik elérhetővé a jogosult igénylők számára. A kedvezményes hitel elsősorban a fiatalok első otthonhoz jutását segítené, de a korábbi konstrukcióhoz képest több fontos változást vezetnek be.
Az egyik legjelentősebb módosítás, hogy a jogosultak felső életkori határát az eredetileg tervezett 41 évről 45 évre emelik. Így a 18 és 45 év közötti korosztály szélesebb része számára nyílhat lehetőség az államilag támogatott hitel igénybevételére.
A maximálisan felvehető hitelösszeg továbbra is 50 millió forint, a kamattámogatás pedig legfeljebb 25 éves időtartamra szólhat.
Az új rendszer azonban különbséget tesz az új építésű és a használt lakások között. Ez lesz az egyik legfontosabb tényező annak eldöntésében, hogy az adott vásárlónak mennyibe kerülhet a hitel.
Új lakásra 3 százalék, használt lakásra 5 százalék lesz a kamat
A Wekerle Plusz lakáshitel egyik legjelentősebb változása az eltérő kamatozás.
Új lakás vásárlására vagy lakóingatlan építésére fix évi 3 százalékos kamatot ígérnek. Használt lakás vásárlásakor viszont már fix évi 5 százalékos kamat mellett lehetne felvenni a kölcsönt.
Ez komoly különbséget jelenthet a vásárlók számára. Aki új ingatlant választ, alacsonyabb havi törlesztőrészletre számíthat ugyanakkora hitelösszeg mellett, mint az, aki használt lakást vásárol.
Kármán András szerint a különbségtétel célja az új lakások építésének ösztönzése. A kormány ugyanis nemcsak a lakásvásárlási keresletet szeretné támogatni, hanem az új lakóingatlanok számának növekedését is.
A használt lakásokra vonatkozó 5 százalékos kamat azonban az Otthon Start korábbi, egységesen legfeljebb 3 százalékos hiteléhez képest kedvezőtlenebb feltétel.
Ezért azok számára, akik már korábban elkezdték a lakásvásárlást, különösen fontosak az átmeneti rendelkezések.
Mennyivel lehet magasabb a törlesztőrészlet az új lakáshitel esetében?
A 3 és az 5 százalékos kamat közötti különbség elsőre nem feltétlenül tűnik jelentősnek, egy több évtizedes lakáshitelnél azonban komoly eltérés alakulhat ki a havi törlesztőrészletben.
Egy 30 millió forintos, 25 éves futamidejű hitelnél 3 százalékos éves kamat mellett a havi törlesztés megközelítőleg 142 ezer forint lenne. Ugyanez a hitel 5 százalékos kamattal már körülbelül 175 ezer forintos havi kiadást jelentene.
A különbség tehát havonta több mint 33 ezer forint lehet.
Az 50 millió forintos hitelösszegnél még látványosabb az eltérés. A 3 százalékos kamat mellett számított havi törlesztőrészlet körülbelül 237 ezer forint, míg 5 százalékos kamat mellett már 292 ezer forint körül alakulhat.
| Hitelösszeg | Havi törlesztő 3%-os kamattal | Havi törlesztő 5%-os kamattal |
|---|---|---|
| 20 millió Ft | 94 842 Ft | 116 918 Ft |
| 30 millió Ft | 142 263 Ft | 175 377 Ft |
| 40 millió Ft | 189 685 Ft | 233 836 Ft |
| 50 millió Ft | 237 106 Ft | 292 295 Ft |
Szemléltető annuitásos számítás 25 éves futamidővel, végig rögzített kamattal. A táblázat nem tartalmazza a hitelfelvétel egyéb költségeit és díjait.
Egy maximális, 50 millió forintos hitelnél tehát az új lakásra és a használt lakásra vonatkozó kamat közötti eltérés havonta meghaladhatja az 55 ezer forintot. Huszonöt év alatt ez jelentős különbséget okozhat a teljes visszafizetendő összegben is.
A konkrét hitelfelvételnél ugyanakkor a jövedelem nagysága, a vállalt futamidő, a meglévő tartozások és a banki hitelbírálat is meghatározó.
Fontos könnyítés: nem kell gyermekvállalás vagy házasság az új hitelhez
A Wekerle Plusz hitel egyik legfontosabb sajátossága, hogy a tervek szerint nem szükséges hozzá házasságban élni vagy gyermeket vállalni.
Ez azok számára is lehetőséget teremthet, akik egyedül szeretnének lakást vásárolni, illetve nem terveznek gyermekvállalást.
Az új konstrukció a többéves társadalombiztosítási jogviszony igazolásának követelményét is elhagyja. Ez különösen a külföldről hazatérő magyarok számára jelenthet könnyítést, akiknek korábban a magyarországi biztosítási jogviszony hiánya akadályt jelenthetett.
Mindez azonban nem jelenti azt, hogy bárki automatikusan megkapja az 50 millió forintos hitelt.
A banknak továbbra is ellenőriznie kell, hogy az igénylő rendelkezik-e a törlesztéshez elegendő, igazolható jövedelemmel. A hitelképességi követelmények és a jövedelemarányos törlesztőrészletre vonatkozó szabályok továbbra is fontosak maradnak.
Aki önálló jövedelme alapján nem jogosult a kívánt hitelösszegre, a bejelentett feltételek szerint szülőt vagy testvért is bevonhat adóstársként.
A segítségnek azonban fontos korlátja van: az ilyen adóstárs nem szerezhet tulajdonjogot a támogatott hitelből megvásárolt ingatlanban.
Nem vehető meg akármilyen drága ingatlan a támogatott hitelből
A kormány a kedvezményes lakáshitelhez továbbra is ingatlanérték-korlátokat rendel.
A Wekerle Plusz programban egy lakás vételára vagy bekerülési költsége legfeljebb 100 millió forint lehet, míg egylakásos lakóépület, vagyis jellemzően családi ház esetében 150 millió forintos felső határt állapítanak meg.
Emellett a négyzetméterenkénti ár nem haladhatja meg az 1,5 millió forintot.
A korlátok célja, hogy a kedvezményes hitel elsősorban az átlagos lakásvásárlók otthonteremtését segítse, ne pedig a kiemelkedően drága ingatlanok finanszírozását.
A pénzügyminiszter tájékoztatása alapján ezek az összeghatárok 2027-ben még változatlanul maradnának. A következő években azonban az ingatlanárak alakulásához igazíthatják őket.
Fontos tudni, hogy a maximális ingatlanár és a maximálisan felvehető hitelösszeg nem azonos. Egy 80 millió forintos lakás megvásárlásához például legfeljebb 50 millió forintos Wekerle Plusz hitel használható, a fennmaradó összeget pedig más elfogadott forrásból kell biztosítani.
Öt évig kötelező lesz a megvásárolt ingatlanban lakni
Az új hitel egyik legfontosabb szigorítása az ötéves bentlakási kötelezettség.
A bejelentés szerint a támogatott kölcsönből megvásárolt vagy felépített ingatlanba az igénylőnek be kell költöznie, és legalább öt éven keresztül életvitelszerűen ott kell laknia.
Ez idő alatt a lakást nem lehet befektetési célból bérbe adni, illetve más célra, például kizárólag irodaként hasznosítani.
A kormány ezzel szeretné megakadályozni, hogy az államilag támogatott hitel elsősorban ingatlanbefektetések finanszírozására szolgáljon.
Azoknak tehát, akik rövid időn belül továbbértékesítenék vagy bérbe adnák a megvásárolt lakást, különösen alaposan át kell gondolniuk a hitelfelvételt.
A bentlakási kötelezettség megszegésének pontos jogkövetkezményeit a végleges jogszabály tartalmazza majd. A banki szerződés aláírása előtt ezt a részt is célszerű részletesen megismerni.
Meglévő lakástulajdon mellett is járhat a kedvezményes hitel
Az új program a korábbi lakástulajdon vizsgálatában is tartalmaz változásokat.
A kormányzati tájékoztatás szerint önmagában nem zárja ki az igénylést, ha valaki korábban 50 százalékot el nem érő tulajdoni hányaddal rendelkezett egy lakóingatlanban.
Bizonyos esetekben az sem jelent kizáró okot, ha az igénylőnek 30 millió forint alatti értékű lakása van vagy volt.
Kivételt jelenthetnek az örökléshez és haszonélvezeti joghoz kapcsolódó különleges élethelyzetek is.
A bankok ugyanakkor ellenőrizhetik az érintett ingatlanok értékét és a tulajdoni viszonyokat. Nem elegendő tehát pusztán szóban kijelenteni, hogy a meglévő ingatlan értéke a megengedett határ alatt van.
A konkrét jogosultságot a végleges jogszabály és a hitelt nyújtó pénzintézet ellenőrzése határozza meg.
Az Otthon Start igénylőinek különösen fontos az október 31-i és november 15-i határidő
A délelőtti sajtótájékoztatón még egy 15 napos átmeneti időszakról beszéltek azok számára, akik már aláírták az adásvételi szerződésüket.
Magyar Péter azonban október 27-én délután pontosította a szabályt.
A miniszterelnök újabb bejelentése szerint azok igényelhetik még a korábbi Otthon Start hitelt, akik legkésőbb 2026. október 31-ig megkötik az ingatlan-adásvételi szerződést, és a hitelkérelmüket november 15-ig benyújtják a bankhoz.
Ez különösen fontos azok számára, akik használt lakást vásárolnak, és még a korábbi, 3 százalékos kamatozású konstrukciót szeretnék igénybe venni.
A már megkötött Otthon Start-hitelszerződések továbbra is érvényben maradnak. Az új program bevezetése tehát nem módosítja automatikusan a korábbi hitelszerződések kamatait vagy törlesztőrészleteit.
Aki viszont most tervezi az adásvételi szerződés aláírását, annak érdemes azonnal egyeztetnie a bankjával és az ügyvédjével.
Az október 31-i és november 15-i határidő elmulasztása ugyanis jelentősen befolyásolhatja, milyen hitelfeltételek mellett tudja megvásárolni az ingatlant.
2027-ben visszatér az államilag támogatott lakástakarék
A keddi bejelentések másik fontos eleme a lakástakarékpénztári rendszer állami támogatásának visszaállítása.
A korábbi lakástakarék-szerződésekhez járó állami hozzájárulást 2018-ban szüntették meg az új szerződéseknél. A kormány most egy új rendszerben ismét közvetlen támogatást adna azoknak, akik hosszabb távon lakáscélra takarékoskodnak.
A Wekerle Plusz Lakástakarék a tervek szerint 2027 januárjában indul, és legalább ötéves megtakarítási időt ír elő.
Az első öt évben a befizetett pénz 10 százalékát egészítené ki az állam, legfeljebb évi 120 ezer forinttal. A hatodik évtől a támogatás mértéke 20 százalékra emelkedne, az éves felső határ pedig 240 ezer forint lenne.
Kármán András pénzügyminiszter szerint a teljes támogatás kihasználásához havi 100 ezer forintos befizetés szükséges.
A program így nemcsak a lakásvásárlásra, hanem későbbi építkezésre és energetikai felújításra is segíthet előre félretenni.
Akár 1,8 millió forintot is hozzáadhat az állam a megtakarításhoz
Az új rendszerben tíz év alatt akár 1,8 millió forintos állami támogatás is összegyűlhet.
Ehhez azonban jelentős saját megtakarítás szükséges.
Aki havonta 100 ezer forintot tesz félre, öt év alatt 6 millió forintot takarít meg. Az első öt évben ehhez legfeljebb 600 ezer forint állami támogatás társulhat.
Ha a megtakarító további öt évig folytatja a befizetéseket, újabb 6 millió forint saját megtakarítást halmoz fel. A második öt évben az állami hozzájárulás már összesen 1,2 millió forint lehet.
Így tíz év után 12 millió forint saját befizetéshez 1,8 millió forint állami támogatás kapcsolódhat.
A bejelentés szerint a lakástakarékpénztárak legalább évi 3 százalékos betéti kamatot biztosítanának. A pénzügyminiszter példaszámításában a kamatokkal együtt körülbelül 16 millió forintos megtakarítási összeg szerepelt.
A tényleges végösszeg azonban a banki kamatszámítástól, a költségektől és a szerződés feltételeitől is függhet.
Havi 20 vagy 50 ezer forintból is jelentős összeg gyűlhet össze
Nem minden család tud havi 100 ezer forintot félretenni. A tervezett támogatási rendszer azonban kisebb megtakarítási összegek mellett is segítséget jelenthet.
Ha valaki havonta 20 ezer forintot takarít meg, tíz év alatt 2,4 millió forint saját pénzt gyűjt össze. Ehhez a bejelentett támogatási arányok alapján 360 ezer forint állami kiegészítés társulhat.
Havi 50 ezer forintos befizetésnél a saját megtakarítás tíz év alatt 6 millió forint lenne, az állami támogatás pedig elérhetné a 900 ezer forintot.
| Havi befizetés | Saját pénz 10 év alatt | Állami támogatás | Összesen, kamat nélkül |
|---|---|---|---|
| 10 000 Ft | 1 200 000 Ft | 180 000 Ft | 1 380 000 Ft |
| 20 000 Ft | 2 400 000 Ft | 360 000 Ft | 2 760 000 Ft |
| 30 000 Ft | 3 600 000 Ft | 540 000 Ft | 4 140 000 Ft |
| 50 000 Ft | 6 000 000 Ft | 900 000 Ft | 6 900 000 Ft |
| 100 000 Ft | 12 000 000 Ft | 1 800 000 Ft | 13 800 000 Ft |
A táblázat a 2026. október 27-én bejelentett támogatási arányok alapján készült szemléltető számítás. Banki kamatokat és költségeket nem tartalmaz.
A konstrukció fontos előnye lehet, hogy a megtakarító nem köteles mindenképpen tíz évig várni. Öt év után a bejelentett feltételek szerint már felhasználható lenne az addig összegyűlt pénz a hozzá kapcsolódó állami támogatással együtt.
A teljes, 1,8 millió forintos állami kiegészítéshez azonban tízéves, megfelelő összegű megtakarításra van szükség.
2027 februárjában indul a családi házak energetikai felújítási programja
A Wekerle Plusz harmadik nagy eleme az otthonok energiahatékonyságának javítása.
Kapitány István gazdasági és energetikai miniszter részletesen ismertette a családi házak, társasházak és panellakások korszerűsítését segítő konstrukciókat.
A családi házakra vonatkozó program a tervek szerint 2027 februárjában indul. A támogatott finanszírozás felső határa 15 millió forint, a kölcsön futamideje 15 év, kamata pedig fix évi 3 százalék lehet.
A bejelentés alapján az ingatlantulajdonosok a finanszírozás meghatározott részét vissza nem térítendő támogatásként kaphatják meg.
Az állami hozzájárulás mértéke az épület felújítás előtti energetikai besorolásától függ.
A rosszabb állapotú házak esetében nagyobb támogatási arányt biztosítanának, mert ezeknél lehet a legnagyobb szükség az energiafogyasztás csökkentésére.
A konstrukció országszerte elérhető lenne, gyermekvállalási, házassági vagy életkori feltétel nélkül.
Akár 7,5 millió forint vissza nem térítendő támogatás is járhat
A családi házak energetikai korszerűsítésénél a vissza nem térítendő támogatás arányát az épület energetikai besorolása határozná meg.
A kormány hivatalos tájékoztatója szerint a jobb energetikai besorolású, A–C kategóriába tartozó épületeknél kizárólag kedvezményes hitel vehető igénybe a családi házas konstrukcióban.
A D–G kategóriába sorolt épületeknél a finanszírozás 30 százaléka, a legrosszabb, H–I kategóriába tartozó házaknál pedig az 50 százaléka lehet vissza nem térítendő támogatás.
A különbség egy maximális, 15 millió forintos finanszírozásnál így alakulna:
| Felújítás előtti energetikai besorolás | Vissza nem térítendő rész | Visszafizetendő tőke |
|---|---|---|
| A–C | 0 Ft | 15 000 000 Ft |
| D–G | 4 500 000 Ft | 10 500 000 Ft |
| H–I | 7 500 000 Ft | 7 500 000 Ft |
A legfontosabb részlet, hogy a támogatást a kölcsön tőketartozásából vonnák le előtörlesztésként.
Ezért nem helyes úgy értelmezni a konstrukciót, hogy valaki automatikusan felvehet 15 millió forint hitelt, és azon felül még külön további 7,5 millió forint készpénzt kap.
A támogatás és a hitel egymással összekapcsolódó finanszírozási elemek. A támogatás végleges összegét a jogosultsági feltételek teljesítése és a korszerűsítés eredményének igazolása határozza meg.
Akár 500 ezer forintos önerő is elegendő lehet
A családi házas programban a bejelentés szerint a finanszírozáson felül 5 százalékos, legfeljebb 500 ezer forintos önerővel számolnak.
Ez jelentős könnyítést jelenthet azoknak a háztartásoknak, amelyeknek nincs többmilliós szabad megtakarításuk.
A hitelbírálat azonban továbbra is fontos feltétel marad. A kedvezményes kamatozású kölcsönt is vissza kell fizetni, ezért a bank megvizsgálhatja a kérelmező pénzügyi helyzetét és jövedelmét.
A felújítás közben felmerülő, nem elszámolható vagy a keretet meghaladó költségeket szintén saját forrásból kellhet fedezni.
Ezért a támogatási lehetőség ellenére is fontos, hogy az ingatlantulajdonosok előzetesen felméressék a ház műszaki állapotát, és részletes költségvetést készítsenek.
Ablakcsere, szigetelés, hőszivattyú és napelem is támogatható lehet
A támogatási program kifejezetten az energiahatékonyság javítását célozza, ezért nem minden otthonfelújítási munkálatra lehet majd felhasználni.
Kapitány István ismertetése szerint a támogatható fejlesztések közé tartozik a homlokzati és más hőszigetelés, a nyílászárók cseréje, a korszerű világítás és az árnyékolás kialakítása.
Emellett a használati meleg víz előállításának korszerűsítése, a hőszivattyúk és a hatékony split klímaberendezések telepítése, valamint a fűtési rendszer szabályozhatóságát javító radiátorszelepek beépítése is szerepel a felsorolásban.
A napelemes rendszerek telepítése szintén támogatható lehet, meghatározott összeghatárig.
A miniszter a sajtótájékoztatón a napelemes beruházásoknál 3 millió forintos keretről beszélt, míg a kormány hivatalos programismertetője a támogatás legfeljebb 20 százalékát említi. A pontos elszámolhatóságot ezért a végleges pályázati feltételek alapján kell majd ellenőrizni.
Fontos kizárás, hogy az új energetikai támogatásból gázkazán beszerzése nem finanszírozható.
Ezért azoknak, akik kizárólag régi gázkazánjukat szeretnék újra cserélni, más finanszírozási lehetőséget is érdemes megvizsgálniuk.
Legalább 30 százalékos energiamegtakarítást kell elérni
Az energetikai korszerűsítés legfontosabb tervezett feltétele, hogy a beruházás után legalább 30 százalékkal csökkenjen az ingatlan számított energiaigénye.
A megtakarítást energetikai tanúsítvánnyal kell majd igazolni, a munkálatok előtt és után egyaránt.
Ez azt jelenti, hogy a felújítás nem egyszerűen a régi berendezések újra cseréléséről szól. A beruházásnak mérhető javulást kell eredményeznie az épület energiahatékonyságában.
A kormány a folyamat előkészítésének segítésére energetikai tanácsadói hálózat kialakítását is tervezi. A szakemberek közreműködhetnek annak meghatározásában, mely munkálatokkal érhető el a szükséges megtakarítás.
A cél az, hogy a tulajdonosok ne olyan fejlesztésekre költsenek, amelyek ugyan javítják a lakás megjelenését vagy kényelmét, de nem teljesítik a támogatási követelményeket.
A támogatásnál a munkálatok számlákkal történő igazolására is szükség lesz, ezért a megfelelő kivitelező kiválasztása és a szerződéses dokumentáció különösen fontos.
Kamatmentes hitelt kaphatnak a társasházak és a panellakások
Az október 27-i sajtótájékoztató egyik legfontosabb újdonsága, hogy a társasházak és panellakások energetikai korszerűsítésére 0 százalékos kamatozású finanszírozást jelentettek be.
A Wekerle Plusz Társasházi és Panel Program 2027 márciusában indulhat.
A bejelentés szerint a panelépületeknél lakásonként legfeljebb 4 millió forint, a téglaépítésű társasházaknál pedig lakásonként legfeljebb 5 millió forint finanszírozás válhat elérhetővé.
A kölcsön futamideje 15–20 év lehet, az önerő pedig lakásonként 200 ezer forint.
Ez jelentős lehetőséget jelenthet olyan társasházak számára, amelyek homlokzati szigetelést, nyílászárócserét, fűtéskorszerűsítést vagy a közös épületgépészeti rendszerek átalakítását tervezik.
A finanszírozás itt is kombinálódhat vissza nem térítendő támogatással. A támogatás mértéke a felújítás előtti energetikai besorolás alapján 30 vagy 50 százalék lehet.
A családi házas programhoz képest ugyanakkor fontos eltérés, hogy az A–C energetikai kategóriába tartozó társasházakra ez a konstrukció a jelenlegi ismertetés szerint nem terjed ki.
Egy panellakás felújításánál akár 2 millió forintot is elengedhetnek
A panelprogramnál az egyik legfontosabb kérdés, mekkora lesz a ténylegesen visszafizetendő összeg.
A hivatalos tájékoztató szerint a rosszabb energetikai besorolású épületeknél a finanszírozás 30 vagy 50 százaléka vissza nem térítendő támogatásként kerülhet jóváírásra.
Egy maximális, lakásonként 4 millió forintos panelberuházásnál ez a következő összegeket jelentheti.
| Panelépület energetikai besorolása | Támogatás | Visszafizetendő tőke |
|---|---|---|
| D–G | 1 200 000 Ft | 2 800 000 Ft |
| H–I | 2 000 000 Ft | 2 000 000 Ft |
Egy téglaépítésű társasházban a maximális 5 millió forintos finanszírozás mellett 30 százalékos támogatási aránnyal 1,5 millió, 50 százalékos aránnyal pedig 2,5 millió forint lehet a vissza nem térítendő rész lakásonként.
A támogatásnak azonban fontos feltétele a megfelelően igazolt energiamegtakarítás. A társasháznak a beruházás előtt és után is igazolnia kell majd az épület energetikai állapotát.
A kamatmentesség és a vissza nem térítendő támogatás együtt komoly segítséget nyújthat azoknak a lakóközösségeknek, amelyek már régóta terveznek nagyobb korszerűsítést, de korábban nem tudták előteremteni a szükséges összeget.
Akár a liftek és a központi fűtés korszerűsítésére is juthat pénz
A társasházi és panelprogram nem kizárólag a homlokzati szigetelésről szól.
A támogatható fejlesztések között a nyílászárócsere, a korszerű világítás, az árnyékolás és a melegvíz-rendszer fejlesztése is szerepel.
Emellett a házközponti fűtés korszerűsítése, a hőközpont cseréje, a távhőre csatlakozás és az energiafogyasztás jobb szabályozását segítő berendezések kialakítása is támogatható lehet.
Kapitány István a sajtótájékoztatón külön kitért a liftek korszerűsítésére és az akadálymentesítést szolgáló beruházásokra.
Ezek különösen az idősebb épületekben és nagyobb lakóközösségekben jelenthetnek fontos fejlesztést.
A napelemes rendszerek és az akadálymentesítés támogatására ugyanakkor külön összeghatárok vonatkozhatnak.
A beruházásokat társasházak és lakásszövetkezetek igényelhetik majd, ezért a lakóközösségeknek közösen kell megtervezniük a fejlesztéseket.
A kormány a társasházi döntéshozatalt is egyszerűsítené, hogy a szükséges korszerűsítések ne akadjanak el néhány tulajdonos ellenállása miatt. Ennek pontos megvalósítása azonban további jogszabályi változtatásokat igényelhet.
Több mint 600 milliárd forint jutna az energetikai korszerűsítésekre
A program pénzügyi hátteréről is jelentős számokat ismertettek.
Kapitány István szerint a kormány mintegy 633 milliárd forintos uniós forráskerettel számol az energetikai korszerűsítések megvalósításához.
A cél az, hogy 2030-ig legalább 120 ezer magyarországi lakóingatlan újulhasson meg.
Ez évente több tízezer felújítást jelenthet, és jelentős munkát biztosíthat a hazai építőipari vállalkozásoknak.
A tárcavezető szerint a korszerűsítési projektek jelentős részét magyar kis- és középvállalkozások végezhetik el, így a támogatások közvetetten a hazai munkahelyek megőrzését és az építőipari kapacitások kihasználását is segíthetik.
A bejelentésben az is elhangzott, hogy a beruházások összértéke az állami és uniós finanszírozásnál jóval magasabb lehet, hiszen a támogatott projektek további gazdasági megrendeléseket generálhatnak.
A program sikerét ugyanakkor jelentősen befolyásolhatja a kivitelezői kapacitás, az építőanyagok ára és az, hogy mennyire lesz egyszerű a pályázatok benyújtása.
Megdrágulhatnak a felújítások a támogatások miatt?
A sajtótájékoztatón az is felmerült, hogy az állami támogatások hatására emelkedhetnek-e az építőipari árak.
Magyar Péter miniszterelnök szerint a különböző célcsoportokra szabott támogatási rendszer és a beruházások több évre történő elosztása mérsékelheti ezt a kockázatot.
A kormány nem számol azzal, hogy az új programok miatt jelentős általános áremelkedés következne be a kivitelezésben.
A miniszterelnök ugyanakkor nem jelentett be külön árstopot az építőanyagokra vagy az otthonfelújítási szolgáltatásokra.
Fontos különbséget tenni a kormányzati várakozás és a későbbi piaci folyamatok között. A kereslet jelentős növekedése egyes térségekben vagy szakmákban áremelkedést is okozhat, különösen akkor, ha kevés a megfelelő kivitelező.
Ezért a felújítást tervezőknek akkor is érdemes több ajánlatot összehasonlítaniuk, ha a munkálatok jelentős részét támogatott finanszírozásból szeretnék fedezni.
Legalább tízezer új bérlakást és kollégiumi férőhelyet ígérnek
A Wekerle-program a saját lakáshoz jutás támogatása mellett a bérlakások és a kollégiumi férőhelyek számának növelését is célul tűzi ki.
Magyar Péter bejelentése szerint a Wekerle Lakás- és Kollégiumépítési Program keretében legalább tízezer új bérlakást és kollégiumi férőhelyet szeretnének létrehozni.
A többéves beruházási program alapját 550 millió euró uniós fejlesztési forrás biztosíthatja, amelyhez banki és piaci finanszírozás is kapcsolódhat.
A kormány 2027-ben 30 milliárd forintot fordítana a program elindítására.
Az új ingatlanok kialakításánál fontos szempont lenne a megfelelő közlekedési kapcsolat, valamint az önkormányzatokkal való együttműködés.
A program nemcsak egyetemisták és fiatalok számára kínálhat megfizethetőbb lakhatási lehetőséget, hanem bizonyos munkavállalói csoportok számára is.
A tervek között szolgálati lakások kialakítása is szerepel, például pedagógusok, egészségügyi dolgozók és rendvédelmi alkalmazottak részére.
A konkrét építési helyszíneket, a bérleti díjakat és a jelentkezés feltételeit azonban még nem ismertették részletesen.
Az új építésű lakások 5 százalékos áfáját is megtartanák
A lakásépítések ösztönzéséhez nemcsak a kedvezményes hitel, hanem az általános forgalmi adó mértéke is kapcsolódik.
A kormány bejelentése szerint megtartanák az új építésű lakóingatlanokra vonatkozó kedvezményes, 5 százalékos áfát.
Ennek azért lehet jelentősége, mert a lakásfejlesztők több évre előre tervezik beruházásaikat.
A kedvezményes adókulcs tartós fennmaradása kiszámíthatóbbá teheti az építkezések pénzügyi feltételeit.
Ez természetesen nem jelenti azt, hogy az új lakások ára automatikusan csökkenni fog. Az árakat az építési költségek, a telekárak, a finanszírozás, a kereslet és számos más tényező is alakítja.
A kormány célja ugyanakkor az, hogy a kedvezményes lakáshitel és az új építésű ingatlanok adózási feltételei együttesen ösztönözzék a kínálat bővülését.
Fontos pontosítás: a hivatalos tájékoztatásokban sem minden részlet egyezik
A kormány október 27-én megjelent részletes közleménye néhány fontos ponton eltér a Wekerle Plusz tájékoztató weboldalán szereplő összefoglalótól.
A kormányzati közlemény szerint az új lakások esetében 1,5 millió, a használt lakásoknál viszont 1,2 millió forintos négyzetméterár-korlát szerepel. A program weboldalán ugyanakkor általánosan 1,5 millió forintos határt tüntetnek fel. A használt lakásokra vonatkozó pontos szabályt ezért a kihirdetett rendelet alapján kell ellenőrizni.
Szintén fontos, hogy a részletes kormányzati közlemény a hitelösszeget legfeljebb a vételár felében határozza meg. Amennyiben ez a rendelkezés kerül a jogszabályba, egy 80 millió forintos lakásnál nem 50, hanem legfeljebb 40 millió forint lehet a támogatott hitel, a fennmaradó részt pedig más forrásból kell biztosítani.
A társasházi felújításoknál is akad eltérés: az egyik hivatalos tájékoztatás 15 éves, a másik 15–20 éves futamidőt említ. Emiatt a részletes hitelfeltételeket a tényleges programindulás előtt még pontosítani kell.
A közzétett programismertetők tájékoztató jellegűek. Hitel- vagy támogatási szerződés megkötésekor a hatályos jogszabály és a pénzintézet szerződéses feltételei lesznek irányadók.
Babaváró: jelentős könnyítést kapnak azok, akiknél nem született gyermek
A lakástámogatási programok mellett a Babaváró hitel szabályozásában is fontos változásokat jelentettek be.
Kármán András pénzügyminiszter szerint a kormány rendezni szeretné azoknak a családoknak a helyzetét, amelyek korábban Babaváró hitelt vettek fel, de az előírt határidőn belül nem teljesült a gyermekvállalási feltétel.
A kormányzati adatok szerint mintegy 24 700 Babaváró-szerződésnél nem teljesült a vállalás.
A korábbi szabályozás alapján az érintetteknek bizonyos esetekben többmilliós kamattámogatást kellett volna egy összegben visszafizetniük, és a hitelük jövőbeli kamata is jelentősen megemelkedhetett volna.
A pénzügyminiszter ezért olyan könnyítéseket jelentett be, amelyek különbséget tesznek az egyes élethelyzetek között.
Más szabályok vonatkozhatnak azokra, akik orvosi okból nem tudtak gyermeket vállalni, azokra, akik meddőségi kezelésben vagy örökbefogadási eljárásban vesznek részt, valamint azokra, akiknél más okból maradt el a gyermekvállalás.
Orvosilag igazolt esetekben elmaradhat a szankció
A bejelentés szerint azokban az esetekben, amikor a gyermekvállalás elmaradása megfelelő orvosi dokumentumokkal igazolható, az érintettek mentesülhetnek az ehhez kapcsolódó szankciók alól.
Ez különösen azoknak a pároknak jelenthet segítséget, akik önhibájukon kívül nem tudták teljesíteni a korábban vállalt feltételt.
A kormány emellett a meddőségi kezelésben és örökbefogadási eljárásban részt vevő családok számára is további haladékot biztosítana.
Az október 27-i részletes közlemény szerint az október 31-ig megkötött szerződéseknél egy évvel meghosszabbodhat a gyermekvállalási határidő, ha a pár legalább három meddőségi kezelésen vett részt, vagy folyamatban van az örökbefogadási eljárás.
A megfelelő körülményeket a banknál igazolni kell.
A könnyítés célja, hogy az érintett családok ne kerüljenek súlyos pénzügyi helyzetbe olyan körülmények miatt, amelyekre nem feltétlenül volt ráhatásuk.
Akár egymillió forintot is elengedhetnek a visszafizetendő összegből
A Babaváró hitellel kapcsolatos bejelentés egyik legfontosabb része az alacsonyabb jövedelmű háztartásoknak szól.
A kormány az érintett, jogosult családoknak legfeljebb egymillió forintot engedne el a visszafizetendő kamattámogatásból.
A könnyítés feltétele, hogy a háztartás egy főre jutó igazolt bruttó havi jövedelme ne haladja meg az aktuális bruttó minimálbért.
A kormányzati tájékoztatásban ez 322 800 forintos összeghatárként szerepel.
A részleges tartozáselengedés mellett a fennmaradó összegre négyéves, kamatmentes részletfizetési lehetőséget biztosítanának.
Ez jelentős különbséget jelenthet az egyösszegű visszafizetéshez képest.
Ha például egy családnak 3 millió forint korábbi kamattámogatást kellene visszafizetnie, és jogosult lenne az egymillió forintos elengedésre, a fennmaradó 2 millió forintot négy év alatt rendezhetné.
Ez 48 havi részlettel, egyszerű elosztás alapján hozzávetőleg 41 700 forintos havi fizetési kötelezettséget jelentene, kamat nélkül.
A példa szemléltető számítás. A tényleges visszafizetendő összeg az érintett szerződésétől és a végleges jogosultsági feltételektől függ.
Válás és elmaradt gyermekvállalás esetén is lehet részletfizetés
A kormány más élethelyzetekben is könnyítené a Babaváró hitelhez kapcsolódó visszafizetési kötelezettségeket.
A bejelentés szerint válás, elmaradt gyermekvállalás, előtörlesztés vagy külföldre költözés esetén is kérhetővé válhat kétéves, kamatmentes részletfizetés a visszafizetendő kamattámogatásra.
Emellett a már meglévő szerződéseknél a kormány arra kérné a bankokat, hogy a jelenlegi büntetőkamatok helyett normál piaci hitelkamatot alkalmazzanak a fennmaradó kölcsönre.
A később megkötött új szerződéseknél a büntetőkamatok megszüntetését tervezik.
Fontos azonban, hogy ezek a könnyítések nem jelentik a Babaváró hitel teljes tartozásának automatikus elengedését.
A hitel tőkerészét továbbra is a szerződés és a vonatkozó szabályok alapján kell visszafizetni.
A bejelentett kedvezmények elsősorban a kamattámogatás visszafizetésének feltételeit, a határidőket és a kamatterheket érintik.
Decemberben értesíthetik a bankok az érintett családokat
A Babaváró-könnyítések igénybevételénél az ügyintézési határidők is fontosak lesznek.
Kármán András tájékoztatása szerint az érintett ügyfelek decemberben kaphatnak levelet a bankjuktól az új lehetőségekről.
A bejelentések alapján a jogosult családoknak 120 nap állhat rendelkezésükre az egymillió forintos tartozáselengedés vagy a hosszabb részletfizetés igényléséhez.
Ezért a Babaváró hitellel rendelkezőknek érdemes ellenőrizniük a bankjuknál nyilvántartott levelezési címüket és elektronikus elérhetőségüket.
Azoknak pedig, akik egészségügyi vagy örökbefogadási okból szeretnének haladékot kérni, fontos lehet a megfelelő igazolások előkészítése.
A végleges igénylési feltételeket és határidőket ugyanakkor itt is a kihirdetett szabályozás határozza majd meg.
Kinek jelenthet előnyt, és kinek lehet kedvezőtlenebb az új támogatási rendszer?
A Wekerle Plusz program többféle élethelyzetben teremthet új lehetőséget, de nem mindenki jár feltétlenül jobban a korábbi támogatásokhoz képest.
Az első lakásukat új építésű ingatlanként megvásárló, 18–45 év közötti fiatalok számára továbbra is vonzó lehet a 3 százalékos kedvezményes lakáshitel.
Azok viszont, akik használt ingatlant vásárolnának, a korábbi Otthon Start feltételeihez képest magasabb kamattal szembesülhetnek.
Azoknak a fiataloknak, akiknek még nincs elegendő önerőjük, a 2027-ben újrainduló államilag támogatott lakástakarék nyújthat segítséget.
A régebbi családi házak tulajdonosai az energetikai korszerűsítési program révén juthatnak támogatott finanszírozáshoz, különösen akkor, ha ingatlanuk rossz energetikai besorolású.
A társasházak és panelépületek lakói számára pedig a kamatmentes hitel és a vissza nem térítendő támogatás kombinációja teremthet jelentős lehetőséget.
A Babaváró hitellel rendelkező, gyermekvállalási feltételt nem teljesítő családok szintén könnyítésekre számíthatnak, de ezek mértéke az egyéni élethelyzettől és a jövedelmi feltételektől függ.
A támogatások tehát eltérő célokat szolgálnak, ezért minden érintettnek a saját pénzügyi helyzete alapján kell mérlegelnie a lehetőségeket.
Ezek a legfontosabb dátumok: mikor indulnak az új támogatások?
A 2026. október 27-én ismertetett programok több lépcsőben indulnak.
| Dátum | Változás |
|---|---|
| 2026. október 28. | Elindul a Wekerle Plusz Vásárlási és Építési Hitel |
| 2026. október 31. | A korábbi Otthon Start igényléséhez szükséges adásvételi szerződés megkötésének bejelentett határideje |
| 2026. november 15. | A korábbi Otthon Start hitelkérelem benyújtásának bejelentett végső határideje |
| 2026. december | A Babaváró-könnyítésekről banki értesítések érkezhetnek |
| 2027. január | Elindulhat az államilag támogatott Wekerle Plusz Lakástakarék |
| 2027. február | Elindulhat a Wekerle Plusz Családi Ház Program |
| 2027. március | Elindulhat a Wekerle Plusz Társasházi és Panel Program |
| 2027. második negyedév | Megkezdődhet a társasházi korszerűsítési kérelmek elbírálása |
| 2030-ig | A kormány célja legalább 120 ezer otthon energetikai korszerűsítése |
A lakáshitel már 2026 októberének végén elindulhat, a megtakarítási és felújítási programokra azonban még hónapokat kell várni.
A hitelt nyújtó bankoknak ráadásul időre lehet szükségük a rendszereik és a dokumentációjuk átállításához, így nem biztos, hogy október 28-án valamennyi pénzintézetnél azonnal igényelhető lesz az új kölcsön.
Mit kell most tennie annak, aki lakást vásárolna?
Azoknak, akik már kiválasztották az ingatlant és szeretnének élni a korábbi Otthon Start lehetőségével, különösen fontos az október 31-i szerződéskötési és november 15-i hitelkérelmi határidő.
A hitelkérelem benyújtásához szükséges dokumentumokról célszerű mielőbb egyeztetni a kiválasztott bankkal.
Aki még nem kötött adásvételi szerződést, annak érdemes összehasonlítania a korábbi Otthon Start és az új Wekerle Plusz konstrukció feltételeit, amennyiben az átmeneti rendelkezések alapján mindkettő szóba jöhet.
Különösen fontos ez használt ingatlan esetében, ahol a 3 és az 5 százalékos kamat között jelentős törlesztési különbség alakulhat ki.
A lakásvásárlást tervezőknek az önerőre, az ingatlan értékhatárára, a jövedelmi feltételekre és az ötéves bentlakási kötelezettségre is figyelniük kell.
Aki pedig csak 2027-ben vagy később szeretne otthont teremteni, annak érdemes megvizsgálnia a lakástakarék által kínált hosszabb távú megtakarítási lehetőséget is.
Mire figyeljenek azok, akik 2027-ben szeretnének felújítani?
Az energetikai korszerűsítésre készülő ingatlantulajdonosoknak már most hasznos lehet az otthonuk műszaki állapotának felmérése.
A program egyik központi feltétele a legalább 30 százalékos primerenergia-megtakarítás, ezért nem feltétlenül az a legfontosabb, hogy milyen berendezés lenne a leglátványosabb vagy legkényelmesebb.
A felújítás megtervezésénél azt kell megvizsgálni, mely beruházások csökkentik leginkább az épület energiaigényét.
Egy régi családi háznál például a szigetelés, a nyílászárócsere és a megfelelően méretezett fűtési rendszer együttes korszerűsítése lehet indokolt.
A társasházak esetében pedig már a pályázat megjelenése előtt érdemes lehet a lakóközösségnek egyeztetnie a szükséges fejlesztésekről.
Az előzetes műszaki tervezés mellett azonban fontos, hogy a tulajdonosok ne kezdjenek olyan munkálatokba, amelyek támogatási elszámolhatósága még nem biztos.
A hivatalos pályázati feltételek fogják meghatározni, mikortól lehet a beruházásokat megkezdeni, milyen dokumentumokat kérnek, és pontosan mely költségek számolhatók el.
Nagy változás jön a lakáspiacon, de a végleges szabályokra is figyelni kell
A 2026. október 27-i kormányzati bejelentések alapján a következő hónapokban jelentősen átalakulhat a magyar lakáshitelek és lakástámogatások rendszere.
Az Otthon Start program helyét az új Wekerle Plusz Vásárlási és Építési Hitel veszi át, amely 18–45 éveseknek kínálhat legfeljebb 50 millió forintos kedvezményes finanszírozást.
Az új lakások vásárlását és építését 3 százalékos, a használt lakások megvásárlását 5 százalékos kamattal támogatnák.
2027 januárjától visszatérhet az államilag támogatott lakástakarék, amely tíz év alatt akár 1,8 millió forintos hozzájárulást biztosíthat a rendszeresen takarékoskodóknak.
Februárban elindulhat a családi házak energetikai korszerűsítésének támogatása, márciusban pedig a társasházak és panellakások számára nyílhat meg a kamatmentes hitellehetőség.
Emellett legalább tízezer új bérlakás és kollégiumi férőhely építését tervezik, a Babaváró hiteleseknek pedig könnyítéseket ígérnek a gyermekvállalási feltételek elmaradása esetére.
Az egyik legfontosabb, azonnali határidő azonban már most közeleg: a kormányfő délutáni pontosítása szerint október 31-ig megkötött adásvételi szerződéssel, november 15-ig benyújtott hitelkérelemmel még elérhető lehet a korábbi Otthon Start hitel.
A bejelentett támogatások jelentős pénzügyi segítséget nyújthatnak, de nem mindegyik vissza nem térítendő. A hitelként igényelt összegeket törleszteni kell, az állami hozzájárulásokhoz pedig meghatározott feltételeket kell teljesíteni.
A részletes szabályok egy része még pontosításra vár, ezért a legfontosabb a kihirdetett rendeletek és a banki tájékoztatók ellenőrzése.
A következő hónapokban ezek határozzák majd meg, hogy a bejelentett lehetőségekből ki, milyen feltételekkel és pontosan mekkora összeghez juthat hozzá.