Rendkívül fontos bejelentéseket tett a kormány 2026. október 27-én: teljesen átalakulhat a magyar lakástámogatási rendszer, és már október 28-tól új feltételekkel lehet igényelni az államilag támogatott lakáshitelt. Magyar Péter miniszterelnök, Kapitány István gazdasági és energetikai miniszter, valamint Kármán András pénzügyminiszter bemutatta a Wekerle Plusz program részleteit. A fiatalok akár 50 millió forintos hitelhez juthatnak, 2027-ben visszatér a lakástakarék állami támogatása, a családi házak felújításánál akár 7,5 millió forint vissza nem térítendő támogatás is elérhető lehet, a társasházak és panellakások korszerűsítéséhez pedig kamatmentes finanszírozást ígérnek. A Babaváró hitellel rendelkező családoknak is fontos könnyítések érkezhetnek: bizonyos esetekben egymillió forintot engedhetnek el a visszafizetendő kamattámogatásból. Ugyanakkor nem mindenki jár jobban az új rendszerrel, és a már folyamatban lévő lakásvásárlásoknál különösen fontos határidők közelednek. Összegyűjtöttük a legfontosabb változásokat, a pontos összegeket, az indulási időpontokat és azokat a feltételeket, amelyekről minden érintettnek tudnia kell – írja a mfor.hu
Átalakul a magyar lakástámogatási rendszer: bemutatták a Wekerle Plusz programot
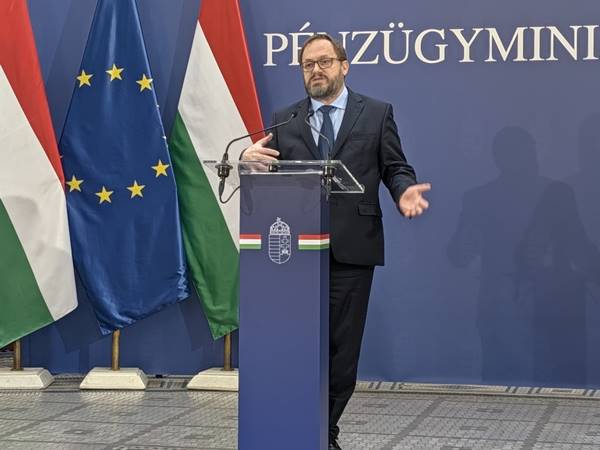
Jelentős lakáspolitikai változásokat jelentett be a kormány kedden a Pénzügyminisztériumban tartott sajtótájékoztatón. Magyar Péter miniszterelnök, Kapitány István gazdasági és energetikai miniszter, valamint Kármán András pénzügyminiszter részletesen ismertette az új Wekerle Plusz programot, amely a következő években a lakásvásárlást, a lakásépítést, a megtakarítást és az energetikai korszerűsítést is támogatná.
A kormány célja, hogy a lakhatási támogatások többféle élethelyzetben nyújtsanak segítséget. Külön programmal támogatnák az első otthonukat megvásárló fiatalokat, azokat, akik még csak a szükséges önerőt gyűjtik, valamint a régi családi házakban és társasházakban élőket is.
A sajtótájékoztatón elhangzottak szerint a lakástámogatási rendszer átalakítását részben az indokolja, hogy a magyarországi ingatlanárak az elmúlt években jelentősen emelkedtek, miközben az újonnan épült lakások száma visszaesett. Magyar Péter ismertetése szerint egy év alatt országosan 23,5 százalékkal nőttek a lakásárak, Budapesten pedig ennél is magasabb, 26 százalékos drágulás következett be.
A miniszterelnök arra is felhívta a figyelmet, hogy míg 2020-ban több mint 28 ezer új lakás épült Magyarországon, 2025-ben már csak körülbelül 12 ezer. A kormány ezért a támogatott hitelezés mellett az új lakások építését és a meglévő ingatlanok korszerűsítését is ösztönözné.
A program egyes elemei azonban nem egyszerre indulnak. A lakásvásárlási hitel már 2026. október 28-tól elérhetővé válhat, a lakástakarék és a felújítási programok pedig 2027-ben kezdődhetnek.
Már október 28-tól új lakáshitel váltja az Otthon Startot
A leggyorsabban életbe lépő változás az államilag támogatott lakáshiteleket érinti. A bejelentés szerint 2026. október 28-án, szerdán elindul a Wekerle Plusz Vásárlási és Építési Hitel, amely az új igényléseknél átveszi az Otthon Start szerepét.
A program keretében legfeljebb 50 millió forint összegű kedvezményes lakáshitel lesz igényelhető, legfeljebb 25 éves kamattámogatási időtartammal.
Az egyik legjelentősebb változás, hogy az igénylők felső életkori határát 45 évben határozták meg. Így az új konstrukció a 18 és 45 év közötti lakásvásárlók számára nyílhat meg, a további jogosultsági feltételek teljesítése esetén.
A hitel azonban nem minden ingatlanra azonos kamatozású. Az új építésű lakások vásárlását és a lakásépítést kedvezőbb feltételekkel támogatnák, mint a használt ingatlanok megvásárlását.
A kormány indoklása szerint az eltérő kamatozással az új lakások építését kívánják ösztönözni, hogy a támogatások ne kizárólag a már meglévő ingatlanok adásvételét élénkítsék.
Új lakásra 3 százalékos, használt lakásra 5 százalékos hitel járhat
A Wekerle Plusz hitel kétféle, a futamidő alatt rögzített kamatszintet alkalmazna.
Új építésű lakás vásárlásánál vagy lakásépítésnél évi 3 százalékos kamattal lehet számolni. Használt lakóingatlan vásárlásakor viszont 5 százalékos lenne a hitel kamata.
Ez különösen fontos változás a korábbi Otthon Start rendszeréhez képest, amelyben a használt ingatlanok vásárlásához is legfeljebb 3 százalékos kamatozás kapcsolódott.
A két százalékpontos különbség egy több évtizedes hitelnél már jelentős eltérést okozhat a havi törlesztőrészletben és a teljes visszafizetendő összegben.
Egy 30 millió forintos, 25 éves futamidejű kölcsön például 3 százalékos kamat mellett megközelítőleg havi 142 ezer forintos törlesztést jelentene. Ugyanez a hitel 5 százalékos kamattal körülbelül 175 ezer forintos havi fizetési kötelezettséget eredményezne.
Ez havi több mint 33 ezer forintos különbség.
A maximális, 50 millió forintos hitel esetében még jelentősebb az eltérés: 3 százalékos kamattal körülbelül 237 ezer, 5 százalékos kamattal pedig mintegy 292 ezer forintos havi törlesztőrészlet adódna.
| Hitelösszeg | 3%-os kamat, 25 év | 5%-os kamat, 25 év |
|---|---|---|
| 20 millió Ft | kb. 94 800 Ft/hó | kb. 116 900 Ft/hó |
| 30 millió Ft | kb. 142 300 Ft/hó | kb. 175 400 Ft/hó |
| 40 millió Ft | kb. 189 700 Ft/hó | kb. 233 800 Ft/hó |
| 50 millió Ft | kb. 237 100 Ft/hó | kb. 292 300 Ft/hó |
A táblázat szemléltető, egyenlő havi törlesztőrészletekkel számoló példa. Nem tartalmazza az esetleges banki díjakat, biztosításokat és más hitelfelvételi költségeket.
A ténylegesen megkapható hitelösszeget természetesen a banki hitelbírálat, az igazolható jövedelem, a fennálló tartozások és az ingatlan értéke is befolyásolja.
Fontos könnyítés: nem kell házasságot kötni vagy gyermeket vállalni
A Wekerle Plusz egyik legfontosabb eleme, hogy az igénylést nem kötik gyermekvállaláshoz vagy házassághoz.
Ez azt jelenti, hogy a megfelelő feltételeket teljesítő egyedülállók, házaspárok és élettársi kapcsolatban élők számára egyaránt elérhető lehet a kedvezményes finanszírozás.
További könnyítés, hogy nem írnak elő többéves társadalombiztosítási jogviszonyt. Ez különösen azoknak a fiataloknak jelenthet segítséget, akik korábban külföldön dolgoztak, és most szeretnének hazaköltözni Magyarországra.
A jövedelmi feltételek ugyanakkor továbbra is fontosak lesznek. A bank ellenőrzi, hogy az igénylő rendelkezik-e megfelelő, rendszeres jövedelemmel a hitel visszafizetéséhez.
Amennyiben a fiatal jövedelme önmagában nem elegendő, a bejelentés szerint szülő vagy testvér adóstársként bevonható a kölcsönbe. Az ilyen adóstárs azonban a támogatott hitelből megvásárolt ingatlanban nem szerezhet tulajdonjogot.
A gyermekvállalási és házassági feltétel hiánya tehát nem jelent automatikus hiteljogosultságot. A pénzügyi követelményeknek és az ingatlanra vonatkozó szabályoknak továbbra is meg kell felelni.
Nem lehet akármilyen drága lakást venni a támogatott hitelből
A Wekerle Plusz program a támogatott ingatlanok vételárát is korlátozza.
A bejelentés szerint lakásoknál legfeljebb 100 millió forintos, önálló családi házaknál pedig legfeljebb 150 millió forintos értékhatár szerepel.
A négyzetméterárnál ugyanakkor fontos eltérés található a közzétett tájékoztatók között. A részletes október 27-i kormányzati közlemény új lakásoknál 1,5 millió, használt lakásoknál 1,2 millió forintos négyzetméterár-korlátot említ, míg a Wekerle Plusz tájékoztató honlapja általánosan 1,5 millió forintos értéket tüntet fel.
Ezért a pontos határt a kihirdetett jogszabály és a banki feltételek alapján kell majd ellenőrizni.
Van azonban egy másik, különösen fontos bejelentett korlátozás is.
A részletes kormányzati tájékoztatás szerint a támogatott hitel összege legfeljebb az ingatlan vételárának a fele lehet.
Ez azt jelentené, hogy egy 60 millió forintos lakás esetében nem lehet automatikusan 50 millió forintos Wekerle Plusz hitellel számolni: a támogatott kölcsön felső határa ebben a példában 30 millió forint lenne.
A fennmaradó összeget saját megtakarításból vagy más, a finanszírozási szabályok szerint elfogadható forrásból kellene biztosítani.
A hitelfelvétel előtt ezért nemcsak a maximális 50 milliós hitelösszeget kell figyelni, hanem az ingatlan vételárát, az értékhatárokat és a szükséges saját pénzt is.
Öt évig kötelező lesz a megvásárolt ingatlanban lakni
A Wekerle Plusz lakáshitel egyik fontos feltétele az ötéves bentlakási kötelezettség.
A kormányzati bejelentés szerint az igénylőnek a támogatott hitelből megvásárolt vagy felépített ingatlanban életvitelszerűen kell laknia, és oda be is kell jelentkeznie.
Az első öt évben a lakást nem lehet bérbe adni vagy más, például kizárólag üzleti célra hasznosítani.
A szabály célja, hogy a kedvezményes állami hitel elsősorban a tényleges lakhatást szolgálja, ne pedig befektetési ingatlanok vásárlását.
A kötelezettség különösen azoknak fontos, akik munkahelyváltás, családi okok vagy más körülmények miatt néhány éven belül újra költöznének.
A kormányzati tájékoztatás bizonyos élethelyzetekre, például válásra kivételt is említ, ennek részletes feltételeit azonban a végleges jogszabály alapján lehet majd pontosan megállapítani.
A hitelfelvétel előtt ezért érdemes hosszabb távon is átgondolni, hogy az adott ingatlan valóban megfelelő otthon lesz-e.
Fontos határidő az Otthon Startnál: október 31. és november 15.
A keddi sajtótájékoztatón eredetileg azok számára ígértek 15 napos átmeneti időszakot, akik már megkötötték az ingatlan-adásvételi szerződésüket.
A kormány azonban október 27-én, a délutáni órákban pontosította az átmeneti szabályokat.
Az újabb tájékoztatás szerint még a korábbi Otthon Start hitel feltételeivel igényelhetnek finanszírozást azok, akik 2026. október 31-ig megkötik az adásvételi szerződésüket, és legkésőbb november 15-ig benyújtják a hitelkérelmüket a bankhoz.
Ez különösen fontos lehet azok számára, akik használt lakást vásárolnak, és a korábbi 3 százalékos kamatozású konstrukcióval szeretnék lezárni az ügyletet.
A már megkötött Otthon Start-hitelszerződések a bejelentés szerint változatlanul érvényben maradnak, az új konstrukció nem írja át automatikusan a korábbi szerződések feltételeit.
Azoknak azonban, akik még csak az adásvételi szerződés megkötése előtt állnak, érdemes mielőbb egyeztetniük a bankjukkal és az ügyvédjükkel.
A határidők elmulasztása ugyanis azt eredményezheti, hogy az igénylő már csak az új Wekerle Plusz konstrukció feltételeivel tudja megvásárolni az ingatlant.
2027 januárjától visszatér az államilag támogatott lakástakarék
A lakáshitel mellett a Wekerle Plusz második fontos eleme a lakáscélú megtakarítások támogatása.
A kormány 2027 januárjától ismét állami hozzájárulást adna azoknak, akik lakástakarék-szerződés keretében rendszeresen félretesznek későbbi lakásvásárlásra, lakásépítésre vagy energetikai felújításra.
Ez jelentős változás, mert az új lakástakarék-szerződések állami támogatását 2018 októberében megszüntették.
A most bejelentett rendszer azonban nem egyszerűen a korábbi konstrukció változatlan visszaállítása lenne.
Az első öt évben az éves befizetések 10 százalékát adná hozzá az állam, legfeljebb évi 120 ezer forintot.
A hatodik évtől a támogatás 20 százalékra emelkedne, az éves támogatási plafon pedig 240 ezer forint lenne.
A programhoz legalább ötéves megtakarítási idő tartozna, de a magasabb támogatási összeg eléréséhez tízéves takarékoskodás szükséges.
Akár 1,8 millió forintot is adhat az állam tíz év alatt
Kármán András pénzügyminiszter szerint havi 100 ezer forintos megtakarítással lehetne teljes mértékben kihasználni az új állami támogatást.
Az első öt évben a havi 100 ezer forintos befizetés évente 1,2 millió forint saját megtakarítást jelent. Ennek 10 százaléka évi 120 ezer forint, vagyis az első öt évben összesen 600 ezer forint állami hozzájárulás gyűlhet össze.
A második öt évben ugyanekkora befizetés mellett a 20 százalékos támogatás már évi 240 ezer forintot jelentene. Ez újabb 1,2 millió forintos állami kiegészítés öt év alatt.
Így a teljes tízéves időszakban 12 millió forint saját befizetéshez 1,8 millió forint állami támogatás társulhatna.
A bejelentés szerint a programban részt vevő lakástakarékpénztáraknak legalább évi 3 százalékos betéti kamatot is biztosítaniuk kellene.
A pénzügyminiszter példája alapján a megtakarítás a banki kamatokkal együtt tíz év végére megközelítőleg 16 millió forintra növekedhetne.
A tényleges összeg ugyanakkor függ a szerződéses kamatszámítástól, a befizetések időzítésétől és az esetleges banki költségektől is.
Havi 20 ezer forintos megtakarítással is milliós összeg gyűlhet össze
Nem minden háztartás tud havonta 100 ezer forintot félretenni. A támogatási rendszer azonban kisebb befizetéseknél is segítséget jelenthet.
Havi 20 ezer forintos megtakarítással tíz év alatt 2,4 millió forint saját pénz halmozódhat fel.
Ehhez a bejelentett támogatási arányok alapján összesen 360 ezer forint állami kiegészítés társulna.
A teljes összeg így 2,76 millió forint lehetne a banki kamatok és költségek figyelembevétele előtt.
Havi 50 ezer forintos befizetés esetén már 6 millió forint saját megtakarítás és 900 ezer forint állami hozzájárulás gyűlhetne össze tíz év alatt.
| Havi megtakarítás | Saját befizetés 10 év alatt | Állami támogatás | Összesen kamat nélkül |
|---|---|---|---|
| 10 000 Ft | 1 200 000 Ft | 180 000 Ft | 1 380 000 Ft |
| 20 000 Ft | 2 400 000 Ft | 360 000 Ft | 2 760 000 Ft |
| 30 000 Ft | 3 600 000 Ft | 540 000 Ft | 4 140 000 Ft |
| 50 000 Ft | 6 000 000 Ft | 900 000 Ft | 6 900 000 Ft |
| 100 000 Ft | 12 000 000 Ft | 1 800 000 Ft | 13 800 000 Ft |
A számítás a 2026. október 27-én bejelentett támogatási arányokat veszi alapul, végig azonos havi befizetést feltételezve. A banki kamatot és az esetleges díjakat nem tartalmazza.
A lakástakarék legfontosabb előnye az lehet, hogy a családok előre tervezhető módon gyűjthetnek pénzt későbbi lakáscéljaikhoz.
Az azonban még nem ismert, hogy a jelenlegi, banki bónusszal működő lakástakarék-szerződések milyen feltételekkel kapcsolódhatnak az új állami támogatáshoz.
2027 februárjában indulhat a családi házak felújítási programja
A Wekerle Plusz harmadik fontos eleme az energetikai korszerűsítés.
Kapitány István gazdasági és energetikai miniszter bejelentése szerint a kormány külön finanszírozási konstrukciót hoz létre a családi házak, a téglaépítésű társasházak és a panellakások számára.
A családi házakra vonatkozó program 2027 februárjában indulhat.
Ennek keretében legfeljebb 15 millió forintos, fix 3 százalékos kamatozású hitel válhat elérhetővé, 15 éves futamidőre.
A legfontosabb azonban az, hogy a finanszírozás meghatározott része vissza nem térítendő támogatássá alakulhat.
A támogatás mértéke a felújítás előtti energetikai besorolástól függne, vagyis a legrosszabb állapotú ingatlanok kaphatnák a legmagasabb támogatási arányt.
A konstrukció országosan elérhető lenne, életkori, házassági és gyermekvállalási feltétel nélkül.
A részletes kormányzati közlemény legalább 50 százalékos tulajdoni hányadot is feltételként említ a magánszemélyek számára.
Akár 7,5 millió forint vissza nem térítendő támogatás is elérhető lehet
Az energetikai korszerűsítési támogatás egyik legfontosabb eleme, hogy az épületeket energetikai besorolásuk alapján különböző támogatási kategóriákba sorolnák.
A D–G besorolású ingatlanoknál a finanszírozás 30 százaléka, míg a legrosszabb, H–I besorolású épületeknél az 50 százaléka lehet vissza nem térítendő támogatás.
Egy 15 millió forintos finanszírozásnál ez a következő összegeket jelentheti:
| Energetikai besorolás | Vissza nem térítendő támogatás | Visszafizetendő tőke |
|---|---|---|
| A–C | 0 Ft | 15 000 000 Ft |
| D–G | 4 500 000 Ft | 10 500 000 Ft |
| H–I | 7 500 000 Ft | 7 500 000 Ft |
A támogatást a bejelentés szerint a hitel tőketartozásából vonnák le, megfelelő igazolás esetén.
Ez azt jelenti, hogy a 7,5 millió forintos támogatás nem automatikusan a 15 milliós hitelen felül járó további készpénz. A támogatás a felújítás finanszírozásához kapcsolódik, és az előírt feltételek teljesítése esetén csökkenti a visszafizetendő hiteltartozást.
A családi házas programban 5 százalékos, legfeljebb 500 ezer forintos önerőt is említettek. Ennek pontos számítását és a folyósítás feltételeit a végleges kiírásnak kell tisztáznia.
Ablakcsere, szigetelés és hőszivattyú is támogatható lehet
A program nem általános lakásszépítési támogatásként működne, hanem kifejezetten az épületek energiahatékonyságának javítását célozza.
Kapitány István ismertetése szerint a támogatható beruházások között szerepelhet a homlokzati és födémszigetelés, a nyílászárók cseréje, a korszerű világítás és az árnyékolás kialakítása.
Emellett a használati melegvíz-rendszer korszerűsítése, a hőszivattyúk, valamint bizonyos hatékony split klímaberendezések telepítése is támogatható lehet.
A megfelelő hőmérséklet-szabályozást biztosító radiátorszelepek beszerelése szintén a megengedett fejlesztések között szerepel.
A program napelemes beruházásokat is tartalmazhat, a hivatalos tájékoztató szerint a támogatáson belül meghatározott, legfeljebb 20 százalékos kerettel.
Fontos ugyanakkor, hogy gázkazán beszerzésére nem lehet majd felhasználni a támogatást.
Aki tehát kizárólag régi gázkazánját szeretné újra cserélni, annak nem érdemes automatikusan erre a konstrukcióra alapoznia a beruházást.
Legalább 30 százalékos energiamegtakarítás lesz a feltétel
A felújítási program egyik legfontosabb előírása, hogy a munkálatok után legalább 30 százalékkal csökkenjen az ingatlan számított primerenergia-igénye.
Ez azt jelenti, hogy nem elegendő csupán kicserélni egy-egy régi berendezést. A beruházásnak érdemi energetikai javulást kell eredményeznie.
A követelmény teljesítését a munkálatok előtti és utáni energetikai tanúsítvánnyal kell majd igazolni.
A támogatást ezért célszerű energetikai szakember bevonásával előkészíteni, aki segíthet meghatározni, milyen munkálatokkal teljesíthető a kívánt megtakarítás.
Egy rosszul szigetelt családi háznál például a megfelelő nyílászárók, a homlokzati szigetelés és a korszerű fűtési rendszer együttes fejlesztése lehet hatékony megoldás.
A programban a tervezés, a műszaki ellenőrzés és a pályázati tanácsadás egyes költségei is elszámolhatók lehetnek.
Kamatmentes felújítási hitelt kaphatnak a társasházak és a panellakások
A keddi bejelentések egyik legnagyobb újdonsága a társasházaknak és panelépületeknek szóló külön támogatási konstrukció.
A Wekerle Plusz Társasházi és Panel Program 2027 márciusában indulhat.
A bejelentés szerint a téglaépítésű társasházak lakásonként legfeljebb 5 millió forintos, a panelépületek pedig lakásonként legfeljebb 4 millió forintos finanszírozáshoz juthatnának.
A kölcsön kamata 0 százalék, vagyis kamatmentes lenne.
A programban 15–20 éves futamidőről és lakásonként 200 ezer forintos önerőről is szó esett. A részletes kormányzati közlemény 15 éves futamidőt jelöl meg, ezért a végleges szerződéses lehetőségeket később kell pontosítani.
A finanszírozás itt is tartalmazhat 30 vagy 50 százalékos vissza nem térítendő támogatást az energetikai besorolástól függően.
Ez különösen azoknak a lakóközösségeknek lehet jelentős segítség, amelyek hosszabb ideje szeretnék korszerűsíteni épületük homlokzatát, nyílászáróit vagy központi fűtési rendszerét.
Egy panellakásnál akár 2 millió forint is lehet a támogatás
A panellakások esetében a maximálisan igényelhető 4 millió forintos finanszírozásból 30 százalékos támogatási aránnyal 1,2 millió forint, 50 százalékos támogatás esetén pedig 2 millió forint válhatna vissza nem térítendővé.
A téglaépítésű társasházaknál az 5 milliós finanszírozási keret 30 százaléka 1,5 millió, 50 százaléka pedig 2,5 millió forint.
Az összegeket azonban itt sem szabad automatikusan készpénzben járó támogatásként kezelni.
A vissza nem térítendő rész a bejelentett konstrukció szerint a megfelelően teljesített energetikai felújítás után a hiteltartozást csökkenti.
A támogatás feltétele a szükséges energiamegtakarítás igazolása, a megfelelő dokumentáció és a jogszabályi előírások teljesítése.
A társasházaknál emellett külön jelentősége lehet a lakóközösségi döntéshozatalnak, hiszen a homlokzati szigetelés, a központi fűtés vagy a lift korszerűsítése rendszerint az egész épületet érinti.
Liftcsere, fűtéskorszerűsítés és akadálymentesítés is bekerülhet
A társasházi program nem kizárólag szigetelésre és ablakcserére használható.
A bejelentett felhasználási lehetőségek között szerepel a központi fűtési rendszer korszerűsítése, a hőközpont cseréje, a távhőre történő rácsatlakozás, valamint a használati meleg víz előállításának fejlesztése is.
Támogatható lehet a költségmegosztók, termosztatikus radiátorszelepek és más energiatakarékos szabályozási megoldások kialakítása.
A kormány a liftek energetikai korszerűsítését és az akadálymentesítést is bevonná a programba.
Ez különösen az idősebb épületekben élők számára jelenthet előnyt, ahol a felújítás nemcsak az energiafogyasztást csökkentheti, hanem a mindennapi használat kényelmét és biztonságát is javíthatja.
A pontos támogatható tételeket, valamint az akadálymentesítésre és más speciális beruházásokra vonatkozó összeghatárokat a végleges szabályok határozzák majd meg.
Több mint 120 ezer otthon újulhat meg 2030-ig
A kormány az energetikai korszerűsítési programokra összesen 633 milliárd forint uniós forrást tervez felhasználni 2030-ig.
Kapitány István szerint a cél az, hogy addig legalább 120 ezer magyarországi lakóingatlan energetikai állapota javuljon.
A miniszter arra hívta fel a figyelmet, hogy a magyar lakásállomány jelentős része továbbra is energetikailag korszerűtlen. A bejelentés szerint az ingatlanok mintegy 92 százaléka nem tartozik a legkedvezőbb, A–C energetikai besorolású épületek közé.
Ez azt jelenti, hogy jelentős igény lehet a szigetelésre, a nyílászárók cseréjére és a fűtési rendszerek korszerűsítésére.
A támogatások az építőipar számára is jelentős megrendelésállományt eredményezhetnek.
Kapitány István szerint a felújítási munkálatok jelentős részét magyar kis- és középvállalkozások végezhetik el, így a program a lakossági rezsiköltségek csökkentése mellett munkahelyeket és vállalkozói bevételeket is teremthet.
A kormány becslése szerint a beruházások gazdasági hatása a közvetlen támogatási összegnél jóval nagyobb lehet, és akár ezermilliárd forintos gazdasági aktivitást is generálhat.
Tízezer új bérlakást és kollégiumi férőhelyet ígér a kormány
A Wekerle-program részeként nemcsak a saját lakás vásárlását és felújítását támogatnák, hanem az elérhető bérlakások és kollégiumi férőhelyek számát is növelnék.
Magyar Péter bejelentése szerint legalább tízezer új bérlakást és kollégiumi férőhelyet szeretnének létrehozni.
A többéves beruházási program alapját 550 millió euró uniós forrás biztosítaná, amelyhez banki és piaci társfinanszírozás is kapcsolódhat.
A kormány a 2027-es évben 30 milliárd forintot fordítana az építkezésekre.
Az új lakások és kollégiumok kialakításánál különös figyelmet fordítanának a közlekedési kapcsolatokra, az önkormányzatokkal való együttműködésre és a lakók mindennapi életét segítő szolgáltatásokra.
A cél az, hogy a lakhatási lehetőségek ne kizárólag azok számára bővüljenek, akik már most rendelkeznek jelentős önerővel vagy megfelelő hitelképességgel.
A konkrét építési helyszínek, az új bérlakások bérleti díjai és a jelentkezési feltételek egyelőre nem ismertek teljes részletességgel.
A Babaváró hiteleseknek is jelentős könnyítést jelentettek be
A lakáshitelek és az otthonfelújítási támogatások mellett a Babaváró hitel feltételeiben is fontos változások érkezhetnek.
Kármán András pénzügyminiszter szerint jelenleg mintegy 24 700 olyan Babaváró-szerződés van, amelynél nem teljesült a gyermekvállalási feltétel.
Az érintett családoknak a korábbi szabályok szerint jelentős, jellemzően 2–4 millió forintos kamattámogatást kellene visszafizetniük, miközben a havi törlesztőrészletük is megemelkedhetne.
A kormány ezért olyan könnyítéseket dolgozott ki, amelyek segítséget nyújthatnak a nehéz helyzetbe került hitelfelvevőknek.
A tervek között szerepel a kamatmentes részletfizetés, a visszafizetendő összeg részleges elengedése és bizonyos élethelyzetekben a gyermekvállalási határidő meghosszabbítása.
Egymillió forintot is elengedhetnek a tartozásból
A Babaváró-könnyítések egyik legfontosabb eleme az alacsony jövedelmű háztartásokat érinti.
A kormány a bejelentés szerint legfeljebb egymillió forintot engedhet el a visszafizetendő kamattámogatásból azoknál a családoknál, amelyek teljesítik a meghatározott jövedelmi feltételeket.
A részletes kormányzati tájékoztatás szerint az egyik feltétel, hogy a háztartás egy főre jutó igazolt bruttó havi jövedelme ne haladja meg az aktuális bruttó minimálbért, amelyet a közlemény 322 800 forintban jelölt meg.
A kedvezmény az október 31-ig megkötött Babaváró-szerződések érintett ügyfeleinek szólhat.
A tartozáselengedés után fennmaradó összeget négy év alatt, kamatmentes részletekben lehetne rendezni.
A miniszteri tájékoztatás szerint a havi részletek az egyéni helyzettől függően nagyjából 24–70 ezer forint között alakulhatnak.
Ez jelentős könnyebbséget jelenthet ahhoz képest, mintha a teljes visszafizetendő kamattámogatást egyszerre kellene előteremteni.
Válás és elmaradt gyermekvállalás esetén is lehet könnyítés
A kormány azoknak is segítséget ígér, akik válás, külföldre költözés vagy más ok miatt nem tudták teljesíteni a Babaváró hitel eredeti feltételeit.
A bejelentés szerint ilyen esetekben kétéves, kamatmentes részletfizetési lehetőség nyílhat a visszafizetendő támogatás rendezésére.
További könnyítés jöhet azoknál, akik meddőségi kezelésben vagy örökbefogadási eljárásban vesznek részt.
A kormányzati közlemény szerint az október 31-ig megkötött szerződéseknél egy évvel meghosszabbodhat a gyermekvállalási határidő, amennyiben a pár legalább három meddőségi kezelésen vett részt, vagy folyamatban van az örökbefogadási eljárása.
Az érintett körülményeket a banknál igazolni kell.
A kormány arra is kérné a pénzintézeteket, hogy a már meglévő hitelszerződéseknél a korábbi büntetőkamatok helyett normál piaci kamatokat alkalmazzanak.
A jövőben megkötött szerződéseknél pedig a büntetőkamatok megszüntetését tervezik.
Fontos azonban, hogy a könnyítések nem jelentik a teljes Babaváró-hitel automatikus elengedését. A hitel tőkerészét továbbra is a vonatkozó feltételek alapján kell törleszteni.
Decemberben értesíthetik a Babaváró-ügyfeleket
A bejelentett könnyítések igénybevételéhez az érintetteknek várhatóan kérelmet kell benyújtaniuk.
Kármán András tájékoztatása szerint a bankok decemberben tájékoztatják majd az érintett ügyfeleket az új lehetőségekről.
A közölt tervek alapján 120 napos határidő állhat rendelkezésre a megfelelő kérelem benyújtására.
A Babaváró hitellel rendelkező családoknak ezért érdemes ellenőrizniük, hogy bankjuknál a megfelelő levelezési cím és elektronikus elérhetőség szerepel-e.
Aki egészségügyi vagy örökbefogadási körülmények miatt szeretne könnyítést kérni, annak célszerű előkészítenie a szükséges igazolásokat.
A végleges feltételeket és a kérelmezési határidőket azonban a kihirdetett jogszabályok és a banki tájékoztatók alapján kell majd ellenőrizni.
Nem minden támogatás jelent ingyenpénzt
A Wekerle Plusz program különböző elemei jelentős támogatási összegeket tartalmaznak, de fontos különbséget tenni a hitel és a vissza nem térítendő támogatás között.
A lakásvásárlási programban elérhető 50 millió forint kedvezményes hitel, amelyet a szerződéses feltételek szerint vissza kell fizetni.
A családi házak és társasházak felújításánál a finanszírozás egy része válhat vissza nem térítendő támogatássá, ha az ingatlan teljesíti az előírt energetikai követelményeket.
A lakástakaréknál az állami hozzájárulás a rendszeresen befizetett saját megtakarításhoz kapcsolódna.
A Babaváró hitelnél pedig bizonyos feltételekkel a korábbi kamattámogatási tartozás egy részét engedhetik el.
Ez négy különböző pénzügyi megoldás, amelyek jogosultsági és visszafizetési feltételei is eltérnek.
A támogatási összegeket ezért nem lehet automatikusan összeadni, és nem feltételezhető, hogy minden igénylő valamennyi programban egyszerre jogosult lesz a maximális kedvezményre.
Mikor indulnak az új támogatások? Itt a teljes menetrend
| Időpont | Bejelentett változás |
|---|---|
| 2026. október 28. | Indul a Wekerle Plusz Vásárlási és Építési Hitel |
| 2026. október 31. | A korábbi Otthon Start igényléséhez szükséges adásvételi szerződés megkötésének bejelentett határideje |
| 2026. november 15. | A régi Otthon Start feltételei szerinti hitelkérelem benyújtásának bejelentett végső határideje |
| 2026. december | Babaváró-könnyítésekkel kapcsolatos banki értesítések érkezhetnek |
| 2027. január | Elindulhat az államilag támogatott lakástakarék |
| 2027. február | Indulhat a Wekerle Plusz Családi Ház Program |
| 2027. március | Indulhat a Wekerle Plusz Társasházi és Panel Program |
| 2027. második negyedév | Megkezdődhet a társasházi korszerűsítési kérelmek elbírálása |
| 2030-ig | Legalább 120 ezer otthon energetikai korszerűsítését tervezik |
A táblázat a 2026. október 27-én ismertetett időpontokat tartalmazza. Az egyes programok pontos indulását és az igénylés részleteit a hatályos jogszabályok és a részt vevő pénzintézetek tájékoztatói határozzák meg.
Kinek jelenthet előnyt az új rendszer?
A Wekerle Plusz program többféle élethelyzetben kínálhat új lehetőséget.
Az első otthonukat új építésű ingatlanként megvásárló, megfelelő életkorú fiatalok számára a 3 százalékos kedvezményes lakáshitel lehet vonzó.
A használt lakást vásárlók számára ugyanakkor az új 5 százalékos kamat magasabb törlesztést jelenthet a korábbi Otthon Start konstrukcióhoz képest.
A lakástakarék azoknak nyújthat segítséget, akik még az önerő összegyűjtésén dolgoznak, vagy későbbi energetikai felújításra szeretnének rendszeresen félretenni.
A régebbi, rossz energetikai besorolású családi házak tulajdonosai a támogatott korszerűsítési konstrukcióból részesülhetnek nagyobb vissza nem térítendő támogatásban.
A panellakásokban és téglaépítésű társasházakban élők számára a kamatmentes finanszírozás jelenthet új lehetőséget.
A Babaváró hitellel rendelkező, gyermekvállalási feltételt nem teljesítő családok pedig a visszafizetési könnyítések révén kerülhetnek kedvezőbb helyzetbe.
A tényleges jogosultságot azonban minden programnál külön-külön kell ellenőrizni.
A végleges jogszabályokat is érdemes megvárni
A keddi sajtótájékoztatón a kormány a Wekerle Plusz program legfontosabb feltételeit ismertette, de néhány részlet még pontosításra vár.
Különösen fontos ez az ingatlanok négyzetméterár-korlátja, a maximális hitel és a vételár aránya, valamint a társasházi korszerűsítési hitelek futamideje esetében.
A kormányzati programoldal maga is felhívja a figyelmet arra, hogy az ott közölt információk általános tájékoztatásnak minősülnek, nem teljes körű szerződéses ajánlatnak.
A végleges jogosultsági szabályokat a hatályos jogszabályok, a bankok hirdetményei és az adott támogatási program feltételei határozzák meg.
Ezért egy nagy összegű hitelfelvétel, lakásvásárlás vagy felújítás előtt mindenképpen indokolt a pontos banki tájékoztatás beszerzése.
Jelentős változások jönnek a lakáspiacon: sok családot érinthetnek az új szabályok
A kormány október 27-i bejelentései alapján a következő hónapokban jelentősen átalakulhat a magyar lakáshitelek és lakástámogatások rendszere.
Már október 28-tól új lakáshitelprogram indulhat, amely 18 és 45 év közötti igénylőknek kínál legfeljebb 50 millió forintos kedvezményes finanszírozást. Az új építésű lakásokra 3, a használt ingatlanokra 5 százalékos hitelkamat vonatkozna.
2027 januárjától visszatérhet a lakástakarék állami támogatása, amely tíz év alatt akár 1,8 millió forintos állami hozzájárulást jelenthet.
Februárban a családi házak korszerűsítését segítő program indulhat, márciusban pedig a társasházak és panelépületek számára nyílhat meg a kamatmentes finanszírozás lehetősége.
A kormány emellett több mint 600 milliárd forintot tervez energetikai felújításokra fordítani 2030-ig, és legalább tízezer új bérlakás és kollégiumi férőhely létrehozását is bejelentette.
A Babaváró hitelesek közül azok kaphatnak jelentős könnyítést, akiknél nem teljesült a gyermekvállalási feltétel, és megfelelnek a meghatározott élethelyzeti vagy jövedelmi feltételeknek.
A legfontosabb azonnali határidő az Otthon Startot érinti: a kormány délutáni pontosítása szerint az október 31-ig megkötött adásvételi szerződésekhez november 15-ig benyújtott hitelkérelemmel még elérhető lehet a korábbi konstrukció.
Az új támogatások tehát sok magyar családnak jelenthetnek segítséget, de a különböző programok között jelentős eltérések vannak.
A hitelként nyújtott összegeket vissza kell fizetni, a vissza nem térítendő támogatások feltételeit pedig teljesíteni kell.
Ezért a következő hetekben és hónapokban különösen fontos lesz a részletes szabályok, a banki feltételek és a hivatalos pályázati felhívások figyelemmel kísérése.