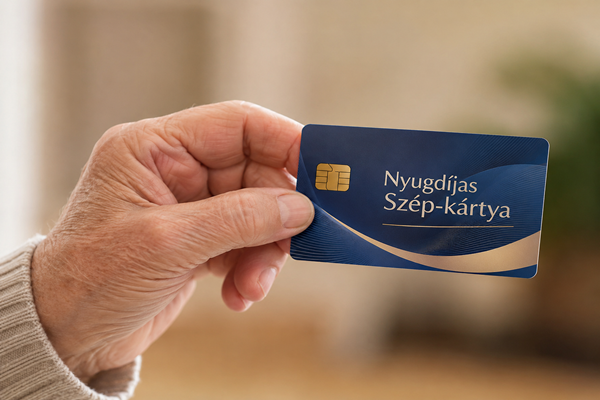
Hivatalossá vált a nyugdíjasok SZÉP-kártyája. A Magyar Közlöny szerda esti számában megjelent a kormány határozata a nyugellátásokban és egyes más ellátásokban részesülő személyek kiegészítő támogatásáról, amely rögzíti, hogy 2027-től a nyugdíjasok döntő többsége évente meghatározott összeget kap egy SZÉP-kártyára. A pénzt nemcsak pihenésre, hanem élelmiszerre és gyógyszerre is el lehet majd költeni. Az intézkedést Magyar Péter miniszterelnök október 19-én jelentette be a parlamentben, és mintegy 2,2 millió embert érint. A határozat most pontosan leírja, kik jogosultak, mennyi pénz jár nekik, és milyen ütemezésben érkezik. Ugyanakkor számos gyakorlati kérdés még nyitott, hiszen a részletes szabályokat a pénzügyminiszternek még ki kell dolgoznia – írja az Infostart.
A határozat legfontosabb pontja, hogy a kiegészítő támogatást az kaphatja meg, aki Magyarországon él és tartózkodik, nyugellátásban vagy a nyugdíjakkal azonos módon emelendő más ellátásban részesül, és az ellátásainak együttes havi összege nem haladja meg az 500 ezer forintot. A támogatás végleges összege 2030-tól évi 200 ezer forint lesz azoknak, akiknek az ellátása nem haladja meg a havi 250 ezer forintot, és évi 100 ezer forint azoknak, akiknek 250 és 500 ezer forint között van. Az összeget fokozatosan vezetik be: 2027-ben a végleges összeg 25 százalékát, 2028-ban az 50 százalékát, 2029-ben a 75 százalékát fizetik ki. Az első részlet 2027. október 31-éig érkezik meg a nyugdíjasokhoz.
Ebben a cikkben nem csupán ismertetjük a határozatot, hanem azokra a gyakorlati kérdésekre is választ keresünk, amelyek a legtöbb nyugdíjast foglalkoztatják. Megmutatjuk táblázatban, hogy évről évre mennyi pénz érkezik a két sávban, és kiszámoljuk, mennyit kap összesen egy nyugdíjas 2027 és 2030 között. Kitérünk arra, miért fontos, hogy a határozat az ellátások együttes összegéről beszél, és mit jelent ez az özvegyi nyugdíjat is kapó idős nők számára. Megvizsgáljuk, mi történhet azokkal, akiket a januári nyugdíjemelés átlök a 250 ezer forintos határon. Bemutatjuk, mire lehet majd költeni a pénzt, honnan lesz rá fedezet, és összegyűjtöttük azokat a kérdéseket is, amelyekre a határozat még nem ad választ.
Mi van a kormányhatározatban?
A Magyar Közlönyben megjelent dokumentum kormányhatározat, nem pedig rendelet vagy törvény, és ez fontos különbség. A kormányhatározat a kormány döntését rögzíti, és feladatot ad a minisztereknek, de közvetlenül nem keletkeztet jogot a nyugdíjasok számára. A határozatban a kormány kimondja, hogy egyetért azzal, hogy 2027-től meghatározott termékekre és szolgáltatásokra felhasználható kiegészítő támogatásban részesüljenek a jogosultak. Egyúttal felhívja a pénzügyminisztert, hogy készítse elő a kiegészítő támogatásra vonatkozó jogszabályok tervezetét, és terjessze azt a kormány elé. A részletes szabályok, például a kártya kibocsátásának módja, az elfogadóhelyek köre és a felhasználás feltételei, tehát majd ezekben a jogszabályokban jelennek meg. A határozat ugyanakkor egyértelművé teszi a jogosultak körét, az összegeket és az ütemezést, így ezekben már nem várható jelentős változás.
A határozat a pénzügyi fedezetről is rendelkezik. A pénzügyminiszternek gondoskodnia kell arról, hogy a kiegészítő támogatás 2027-es kifizetéséhez szükséges 89,5 milliárd forint rendelkezésre álljon a jövő évi központi költségvetésben. Ez az összeg megfelel annak, amit a kormány a költségvetés bemutatásakor a SZÉP-kártya első részletére jelzett. A korábbi tájékoztatások szerint a keret nagy része, mintegy 76 milliárd forint a Nyugdíjbiztosítási Alapból, 12,8 milliárd forint az Egészségbiztosítási Alapból, kisebb része, 0,7 milliárd forint pedig a Nemzeti Család- és Szociálpolitikai Alapból származik. Ez a megosztás azt mutatja, hogy nemcsak az öregségi nyugdíjasok, hanem a rokkantsági ellátásban és más, a nyugdíjakkal együtt emelkedő ellátásokban részesülők is jogosultak lesznek a támogatásra, hiszen az ő ellátásukat más alapból fizetik.
Fontos tudni, hogy a határozat megjelenése nem jelenti azt, hogy a nyugdíjasoknak bármit tenniük kellene. A támogatás nem igénylés alapján jár, legalábbis a határozat erről nem rendelkezik, és a korábbi kormányzati nyilatkozatok szerint a nyugdíjfolyósító adatai alapján, automatikusan kapják meg a jogosultak. A pontos eljárásrendet azonban a pénzügyminiszter által előkészítendő jogszabályok fogják tartalmazni. Addig is érdemes óvatosnak lenni azokkal a telefonhívásokkal, e-mailekkel vagy közösségi médiás üzenetekkel, amelyek a nyugdíjas SZÉP-kártya „igénylésére” vagy „aktiválására” szólítanak fel, és személyes vagy bankkártyaadatokat kérnek. Jelenleg semmilyen hivatalos igénylési folyamat nem létezik, így aki ilyen megkeresést kap, szinte biztosan csalókkal áll szemben. A hivatalos tájékoztatás várhatóan levélben, a nyugdíjfolyósítótól érkezik majd.
Kik kapják meg a SZÉP-kártyát?
A határozat szerint a kiegészítő támogatásra az jogosult, aki Magyarországon él és tartózkodik, és nyugellátásban vagy a nyugdíjfolyósító szerv által folyósított, a nyugdíjakkal azonos módon emelendő más ellátásban részesül. Ez a megfogalmazás szélesebb kört takar, mint elsőre gondolnánk. Nyugellátásnak számít az öregségi nyugdíj mellett a hozzátartozói nyugellátás is, vagyis az özvegyi nyugdíj, az árvaellátás és a szülői nyugdíj. A nyugdíjakkal azonos módon emelendő más ellátások közé pedig több olyan juttatás tartozik, amelyet a nyugdíjfolyósító fizet, és amelyet minden januárban a nyugdíjakkal együtt emelnek. A pontos listát a végrehajtási jogszabály fogja tartalmazni, de a költségvetési megosztás alapján valószínű, hogy a rokkantsági és rehabilitációs ellátásban részesülők is a jogosultak között lesznek.
A határozat egy fontos kizáró feltételt is tartalmaz: a támogatás csak azoknak jár, akik Magyarországon élnek és tartózkodnak. Ez azt jelenti, hogy a külföldön élő magyar nyugdíjasok, akik például gyermekeikhez költöztek Ausztriába, Németországba vagy más országba, de magyar nyugdíjat kapnak, várhatóan nem kapják meg a SZÉP-kártyát. Ennek gyakorlati oka is van, hiszen a SZÉP-kártyát csak magyarországi elfogadóhelyeken lehet felhasználni. A másik kizáró feltétel a jövedelmi határ: aki havonta 500 ezer forintnál több nyugellátást kap, az nem jogosult a támogatásra. A kormány korábbi számításai szerint így a nyugdíjasok mintegy 97 százaléka kaphatja meg a kártyát, és csak a legmagasabb nyugdíjjal rendelkezők, nagyjából 3 százalék, maradnak ki belőle.
Érdemes kiemelni, hogy a határok pontosan úgy szólnak, hogy az ellátás „nem haladja meg” az adott összeget. Ez azt jelenti, hogy aki pontosan havi 250 ezer forintot kap, az még a magasabb, 200 ezer forintos végleges összegre jogosult, és aki pontosan havi 500 ezer forintot kap, az még megkapja a 100 ezer forintos támogatást. Ez néhány nyugdíjas esetében forintokon múló különbséget jelenthet, ezért fontos, hogy mindenki pontosan ismerje a saját ellátásának összegét. A jogosultság nem függ életkortól, a nyugdíjba vonulás időpontjától vagy a szolgálati időtől, csak attól, hogy valaki részesül-e a felsorolt ellátások valamelyikében, és mekkora ezek együttes összege. Így az idén vagy jövőre nyugdíjba vonulók is jogosultak lehetnek, ha a feltételek a kifizetés idején teljesülnek, de a pontos időpontot, amikor a jogosultságot vizsgálják, majd a végrehajtási jogszabály határozza meg.
Mennyi jár évente? Táblázatban mutatjuk
| Év | Havi ellátás legfeljebb 250 ezer Ft | Havi ellátás 250–500 ezer Ft között |
|---|---|---|
| 2027 (25%) | 50 000 Ft | 25 000 Ft |
| 2028 (50%) | 100 000 Ft | 50 000 Ft |
| 2029 (75%) | 150 000 Ft | 75 000 Ft |
| 2030-tól (100%) | 200 000 Ft | 100 000 Ft |
| Összesen 2027–2030 | 500 000 Ft | 250 000 Ft |
A táblázatból jól látszik, hogy a támogatás négy év alatt fokozatosan éri el a végleges összeget. Aki havonta legfeljebb 250 ezer forint nyugellátást kap, az 2027-ben 50 ezer, 2028-ban 100 ezer, 2029-ben 150 ezer, 2030-tól pedig évente 200 ezer forintot kap a SZÉP-kártyájára. A négy év alatt ez összesen félmillió forintot jelent. A 250 és 500 ezer forint közötti ellátásban részesülők ennek a felét kapják: 2027-ben 25 ezer, 2028-ban 50 ezer, 2029-ben 75 ezer, 2030-tól pedig évente 100 ezer forintot, ami négy év alatt összesen 250 ezer forint. Ha a végleges összeget havi bontásban nézzük, a kisebb nyugdíjúaknál ez 2030-tól havi nagyjából 16 667 forintnak, a közepes nyugdíjúaknál havi mintegy 8333 forintnak felel meg, ami egy kisnyugdíjas számára jelentős kiegészítés.
A fokozatos bevezetés oka a költségvetés helyzete. A teljes összeg évente több száz milliárd forintba kerülne, amit a kormány nem tud egyszerre biztosítani, ezért négy év alatt építi fel a támogatást. Ez a gyakorlatban azt jelenti, hogy az első évben, 2027-ben még viszonylag kis összeg érkezik, és a nyugdíjasok csak 2030-tól érzik majd a támogatás teljes hatását. Érdemes ezt figyelembe venni a tervezésnél: aki arra számított, hogy már jövőre 200 ezer forintot kap, annak csak az összeg negyedével kell számolnia. A kormány ugyanakkor hangsúlyozza, hogy a támogatás nem egyszeri, hanem évről évre visszatérő juttatás lesz, amely a következő években egyre nagyobb segítséget jelent. Fontos azonban tudni, hogy a későbbi évek összegei a mindenkori költségvetéstől is függnek, és egy későbbi kormány elvileg módosíthatja az ütemezést.
Az „együttes havi összeg” csapdája: mi a helyzet az özvegyi nyugdíjjal?
A határozat egyik legfontosabb, de sokak által figyelmen kívül hagyott részlete, hogy a jogosultságot és az összeget nem az öregségi nyugdíj, hanem az ellátások együttes havi összege alapján állapítják meg. Ez különösen az özvegy nyugdíjasokat, közöttük is főként az idős nőket érinti, akik a saját jogú öregségi nyugdíjuk mellé özvegyi nyugdíjat is kapnak. Az özvegyi nyugdíj ugyanis hozzátartozói nyugellátásnak számít, így a két ellátás összegét össze kell adni. Ha valaki például havi 180 ezer forint saját jogú nyugdíjat és mellé havi 90 ezer forint özvegyi nyugdíjat kap, akkor az ellátásainak együttes havi összege 270 ezer forint. Ez meghaladja a 250 ezer forintos határt, így ő nem a 200 ezer, hanem csak a 100 ezer forintos sávba kerül.
Ez a példa jól mutatja, hogy a két ellátás összeadása milyen jelentős különbséget okozhat. Az említett özvegy nyugdíjas 2027-ben 50 ezer forint helyett csak 25 ezer forintot kap, 2030-tól pedig évi 200 ezer helyett csak 100 ezer forintot. Négy év alatt ez összesen 250 ezer forintos különbséget jelent ahhoz képest, mintha csak a saját nyugdíját vennék figyelembe. Sokan valószínűleg nem is számolnak ezzel, és a kifizetéskor lepődnek meg. Ugyanez a szabály vonatkozik azokra is, akik például rokkantsági ellátás mellett özvegyi nyugdíjat kapnak, vagy több különböző ellátásban részesülnek egyszerre. Fontos tehát, hogy mindenki a teljes, a nyugdíjfolyósítótól kapott összeget vegye alapul, amikor kiszámolja, melyik sávba tartozik. Ezt a januári nyugdíjértesítőből lehet a legpontosabban megállapítani.
Az özvegyi nyugdíj összeadása a felső, 500 ezer forintos határnál is számíthat, bár ez kevesebb embert érint. Aki például havi 430 ezer forint saját jogú nyugdíjat és 80 ezer forint özvegyi nyugdíjat kap, annak az együttes ellátása 510 ezer forint, így egyáltalán nem jogosult a SZÉP-kártyára, holott a saját nyugdíja alapján jogosult lenne. Az ilyen esetek miatt a nyugdíjas érdekvédelmi szervezetek várhatóan javasolni fogják, hogy a végrehajtási jogszabály vegye figyelembe az özvegyek helyzetét, de a határozat jelenlegi szövege egyértelmű: az együttes havi összeg számít. Arra is érdemes figyelni, hogy a határozat a nyugdíjfolyósító által folyósított ellátásokról beszél, így a nyugdíj mellett szerzett munkajövedelem, a bérleti díj vagy más bevétel nem számít bele az összegbe. Aki tehát nyugdíj mellett dolgozik, annak a fizetése nem befolyásolja a jogosultságát.
Mi lesz, ha a januári emelés átlöki a határon?
Egy másik fontos gyakorlati kérdés, amelyre a határozat még nem ad választ, hogy melyik havi ellátás összegét veszik majd alapul a jogosultság és a sáv megállapításakor. Ez azért lényeges, mert 2027 januárjában a nyugdíjak 3 százalékkal emelkednek, és ez egyeseket átlökhet a 250 ezer forintos határon. Vegyünk egy példát: aki 2026 decemberében havi 245 ezer forint nyugdíjat kap, annak a nyugdíja januártól 3 százalékkal, 252 350 forintra nő. Ha a sávot a 2027-es, megemelt nyugdíj alapján állapítják meg, akkor ő már a 250 ezer forint feletti sávba kerül, és 2027-ben 50 ezer helyett csak 25 ezer forintot kap. A 3 százalékos emelés így neki havonta 7350 forint többletet hoz, évente nagyjából 88 ezer forintot, a SZÉP-kártyán viszont 25 ezer forinttal kevesebbet kap.
A számításból látszik, hogy az ilyen esetekben a nyugdíjemelés még mindig többet ér, mint amennyit a SZÉP-kártyán veszít valaki, legalábbis 2027-ben. A helyzet azonban 2030-ra megváltozik, amikor a két sáv közötti különbség már évi 100 ezer forint lesz. Ekkor egy olyan nyugdíjas, akit egy nyugdíjemelés néhány ezer forinttal a 250 ezer forintos határ fölé emel, akár rosszabbul is járhat, mint ha nem kapott volna emelést. Az ilyen „határeffektusok” minden sávos rendszerben előfordulnak, és a szakértők régóta javasolják, hogy fokozatos átmenetet alkalmazzanak a sávhatárok körül. A határozat szövege szerint azonban jelenleg éles határ van: 250 ezer forintnál még 200 ezer, felette már csak 100 ezer forint jár a végleges rendszerben. Hogy a végrehajtási jogszabály enyhít-e ezen, az egyelőre nem ismert.
Érdemes azt is végiggondolni, hogyan érinti a határ a nyugdíjasok nagy részét. A KSH adatai szerint az öregségi nyugdíj átlaga jelenleg havonta mintegy 265 ezer, a mediánja pedig nagyjából 233 ezer forint. Ez azt jelenti, hogy a nyugdíjasok több mint fele a 250 ezer forintos határ alatt van, de a határ körül nagyon sokan sűrűsödnek. A januári emelés után a medián nyugdíj mintegy 240 ezer forintra nő, vagyis még mindig a határ alatt marad, de a 243 és 250 ezer forint közötti nyugdíjjal rendelkezők a 3 százalékos emelés után átléphetik a határt. Különösen igaz ez azokra, akik özvegyi nyugdíjat is kapnak, hiszen náluk az együttes összeg emelkedik. Ezért nagyon fontos lesz, hogy a pénzügyminiszter által készítendő jogszabály pontosan meghatározza, melyik hónap ellátását veszik figyelembe, és erről a nyugdíjasokat időben tájékoztassák.
Azoknak, akik a határ közelében vannak, érdemes most is áttekinteniük a saját helyzetüket. Ha a havi ellátásuk együttes összege 240 és 250 ezer forint között van, számolniuk kell azzal, hogy a januári emelés után a magasabb sávba kerülhetnek, és így kevesebbet kapnak a SZÉP-kártyán. Ez nem jelenti azt, hogy rosszabbul járnának összességében, hiszen a nyugdíjemelés 2027-ben még többet ér, mint a különbség, de a tervezésnél érdemes ezzel számolni. A legbiztosabb információt a nyugdíjfolyósító januári értesítője adja majd, amely tartalmazza a megemelt ellátás pontos összegét. Ha valaki bizonytalan abban, hogy melyik sávba tartozik, a végrehajtási jogszabály megjelenése után a nyugdíjfolyósító ügyfélszolgálatán érdeklődhet. Addig is a fenti táblázat és példák segíthetnek a tájékozódásban.
Mire lehet költeni a pénzt?
A határozat úgy fogalmaz, hogy a kiegészítő támogatás meghatározott termékekre és szolgáltatásokra lesz felhasználható. A kormány korábbi bejelentései szerint a nyugdíjas SZÉP-kártyán lévő pénzt pihenés mellett élelmiszerre és gyógyszerre is el lehet majd költeni, ami lényeges különbség a hagyományos, munkavállalóknak járó SZÉP-kártyához képest. A munkavállalói SZÉP-kártya elsősorban szállásra, vendéglátásra és szabadidős szolgáltatásokra használható, és májustól már hideg élelmiszert sem lehet vele vásárolni, mivel megszűnt az erre vonatkozó átmeneti könnyítés. A nyugdíjas változatnál tehát a felhasználási kört jogszabályban kell majd bővíteni, hogy élelmiszerboltokban és gyógyszertárakban is elfogadják. Ez a pénzügyminiszter által készítendő jogszabály egyik legfontosabb eleme lesz, hiszen a nyugdíjasok döntő többsége számára éppen az élelmiszer és a gyógyszer a legfontosabb kiadás.
A szakértők szerint a nyugdíjas SZÉP-kártya egyedülálló megoldás lehet az Európai Unióban, hiszen egyetlen, államilag feltöltött kártyán teszi lehetővé az élelmiszer- és gyógyszervásárlást. Más országokban is léteznek gyógyszertámogatások vagy élelmiszer-utalványok, de ilyen kombinált rendszer nem jellemző. A kártya nem teszi ingyenessé a gyógyszereket vagy az élelmiszereket, hanem egy meghatározott összeget ad, amelyet a nyugdíjas szabadon oszthat be a megengedett célokra. Fontos azonban tudni, hogy a SZÉP-kártyán lévő pénz nem váltható készpénzre, és nem lehet vele bármit vásárolni. Várhatóan nem lehet majd belőle rezsit, lakbért vagy hitelt fizetni, és nem lehet készpénzt felvenni róla. A pontos felhasználási kört a végrehajtási jogszabály határozza meg, és ez dönti el, hogy a gyakorlatban mennyire lesz hasznos a kártya.
A gyakorlatban valószínűleg a legtöbb nyugdíjas élelmiszerre és gyógyszerre költi majd a kártyán lévő pénzt, hiszen a kisebb nyugdíjúak esetében ezek teszik ki a havi kiadások legnagyobb részét. Egy havi 150 ezer forintos nyugdíjból élő ember jellemzően a nyugdíja jelentős részét élelmiszerre és gyógyszerre fordítja, így számára a SZÉP-kártya közvetlenül csökkenti ezeket a kiadásokat. A pihenési célú felhasználás, például egy belföldi üdülés vagy egy fürdőbelépő, inkább a magasabb nyugdíjúak számára lehet vonzó. A kormány várakozása szerint a SZÉP-kártyára szánt pénz a nyugdíjasok fogyasztásán keresztül a gazdaságot, elsősorban a kiskereskedelmet is élénkíti. Az, hogy a kártyát melyik üzletekben, gyógyszertárakban fogadják el, attól is függ majd, hogy az elfogadóhelyek mennyire csatlakoznak a rendszerhez.
Mikor érkezik a pénz?
A határozat szerint a 2027-es összeget, vagyis a végleges összeg 25 százalékát 2027. október 31-éig fizetik ki. Ez azt jelenti, hogy a nyugdíjasok jövő ősszel kapják meg az első részletet, de a pontos napot a végrehajtási jogszabály vagy a kifizetési ütemterv határozza meg. Érdemes tudni, hogy 2027. október 31. vasárnapra esik, így a kifizetés valószínűleg az ezt megelőző munkanapokon történik majd meg. A határozat nem rendelkezik arról, hogy a 2028-as, 2029-es és 2030-as részleteket az év melyik időszakában fizetik ki, és arról sem, hogy egy összegben vagy több részletben érkezik-e a pénz. A miniszterelnök korábban egy interjúban azt mondta, elképzelhető, hogy negyedévente utalnak a kártyára, de a mostani határozat legalább az első évre egy összegben, október végéig történő kifizetést rögzít.
A kifizetés időpontja azért is lényeges, mert a 2027-es évben a nyugdíjasok más juttatásokat is kapnak. Januárban 3 százalékkal emelkednek a nyugdíjak, a legkisebb nyugdíjakat pedig sávosan, fix összeggel is megemelik. Februárban érkezik a teljes 13. havi nyugdíj és a 14. havi nyugdíj egyheti része, vagyis a februári teljes összeg a megemelt havi nyugdíj 2,25-szöröse lesz. A SZÉP-kártya első részlete pedig ősszel, október végéig érkezik. Ez a megoldás bizonyos szempontból kedvező, hiszen az év második felében, a fűtési szezon kezdetén és a karácsony előtti időszakban érkezik egy újabb juttatás. Ugyanakkor sokan azt várták volna, hogy a SZÉP-kártya már az év elején elérhető lesz, hiszen a korábbi ígéretek szerint akár már 2026 őszén is érkezhetett volna, ez azonban elmaradt.
Honnan lesz rá pénz?
A 2027-es kifizetéshez szükséges 89,5 milliárd forintot a pénzügyminiszternek a jövő évi költségvetésben kell biztosítania, és a határozat ezt külön feladatként rögzíti. A korábbi tájékoztatások szerint a keret nagy része a Nyugdíjbiztosítási Alapból származik, kisebb része az Egészségbiztosítási Alapból és a Nemzeti Család- és Szociálpolitikai Alapból. A teljes, 2030-ra kifutó rendszer azonban ennél jóval többe kerül majd. A becslések szerint a végleges, évi 200, illetve 100 ezer forintos támogatás évente 360–400 milliárd forintba kerülhet, ami a mostani első részlet négyszerese. Ez komoly kihívás lesz a költségvetés számára, különösen akkor, ha a gazdasági növekedés a vártnál lassabb lesz. A kormány ezért döntött a fokozatos bevezetés mellett, és ezért nem fizeti ki már jövőre a teljes összeget.
A kormány azzal is indokolja a SZÉP-kártya bevezetését, hogy a 14. havi nyugdíj korábban tervezett, fokozatos emelése helyett ez célzottabb segítséget nyújt. A 14. havi nyugdíj második heti részlete mintegy 155 milliárd forintba került volna, a kormány ehelyett a SZÉP-kártya első részletére 90 milliárd, a legalacsonyabb nyugdíjak sávos emelésére pedig 123 milliárd forintot fordít. A 14. havi nyugdíj ugyanis arányos a havi nyugdíjjal, így a magasabb nyugdíjúak többet kapnak belőle, a SZÉP-kártya viszont a kisebb nyugdíjúaknak ad többet. A kormány érvelése szerint így a pénz oda kerül, ahol a legnagyobb szükség van rá. A kritikusok szerint viszont a SZÉP-kártya nem pótolja a nyugdíjak értékállóságát, és a nyugdíjrendszer hosszú távú problémáit sem oldja meg.
A határozat a pénzügyminiszter számára a jogszabály-előkészítésre is határidőt szab, a korábbi tájékoztatások szerint a tervezetet 2027. január 31-éig kell a kormány elé terjeszteni. Ez azt jelenti, hogy a részletes szabályok, vagyis a kártya kibocsátásának módja, a felhasználási kör, az elfogadóhelyek és a jogosultság pontos feltételei várhatóan a jövő év első hónapjaiban válnak ismertté. A kormánynak ezt követően el kell fogadnia a jogszabályt, majd a kártyakibocsátókkal és a nyugdíjfolyósítóval együttműködve meg kell szerveznie a kártyák kiküldését és feltöltését. Mindez jelentős adminisztratív feladat, hiszen 2,2 millió emberről van szó, akiknek egy része még soha nem használt bankkártyát. Ezért is lehet indokolt, hogy az első kifizetés csak ősszel történik meg, hiszen a rendszer kiépítéséhez hónapokra lesz szükség.
Mi az, ami még nem dőlt el?
Bár a határozat a legfontosabb kérdésekre választ ad, számos gyakorlati részlet még nyitott, és ezek a nyugdíjasok mindennapjait is érintik. A pénzügyminiszter által előkészítendő jogszabályoknak a következő kérdésekre kell majd választ adniuk:
- Melyik hónap ellátását veszik alapul a sáv megállapításánál: a 2026-os vagy a januárban megemelt 2027-es összeget?
- Ki bocsátja ki a kártyát: új kártyát kap mindenki, vagy a meglévő SZÉP-kártyára is kérhető az utalás?
- Hol lehet felhasználni: mely élelmiszerboltok, gyógyszertárak és szolgáltatók fogadják el?
- Meddig lehet elkölteni a kártyán lévő összeget, és mi történik a fel nem használt pénzzel?
- Mi a helyzet azokkal, akik nem tudnak kártyát használni, például ágyhoz kötött vagy gondnokság alatt álló idősekkel?
- Mi történik, ha valaki év közben vonul nyugdíjba, vagy év közben hal meg?
Ezek a kérdések nem csupán technikai részletek, hiszen sok idős ember számára a kártya használata önmagában is nehézséget okozhat. Különösen a kistelepüléseken élő, idős, egyedül élő nyugdíjasok esetében fontos, hogy legyen olyan elfogadóhely a közelben, ahol a kártyát fel tudják használni, és hogy a kártya kezelése egyszerű legyen. A nyugdíjas érdekvédelmi szervezetek várhatóan javaslatokat tesznek majd a szabályozásra, és érdemes figyelni, hogy a végleges jogszabály mennyire veszi figyelembe ezeket. A kormány eddigi kommunikációja szerint a cél az, hogy a kártya a lehető legegyszerűbben legyen használható, és a lehető legtöbb helyen el lehessen költeni rajta a pénzt. Ennek megvalósulását azonban csak a részletes szabályok ismeretében lehet majd megítélni, ezért addig érdemes óvatosan kezelni a nem hivatalos forrásból származó információkat.
Ki jár jobban: SZÉP-kártya vagy a 14. havi nyugdíj?
A SZÉP-kártya bevezetése szorosan összefügg azzal a döntéssel, hogy a 14. havi nyugdíjból 2027-ben is csak egyheti összeg jár, vagyis a februári nyugdíj negyede, a korábban tervezett kétheti helyett. A nyugdíjasok számára ezért az a kérdés, hogy a SZÉP-kártya első részlete pótolja-e a 14. havi nyugdíj elmaradt hetét. Az elemzői számítások szerint nagyjából havi 194 ezer forintos nyugdíjig a SZÉP-kártya többet ér, mint a 14. havi nyugdíj második heti részlete, efölött viszont a veszteség nagyobb, mint a nyereség. Egy havi 150 ezer forintos nyugdíjas esetében a második heti részlet nagyjából 38 ezer forint lett volna, a SZÉP-kártyán viszont 50 ezer forintot kap, így 12 ezer forinttal jobban jár. Egy havi 300 ezer forintos nyugdíjas viszont 77 ezer forint helyett csak 25 ezret kap.
A legalacsonyabb nyugdíjúak esetében a SZÉP-kártyához a sávos nyugdíjemelés is hozzáadódik, így ők különösen jól járnak 2027-ben. Az elemzők számításai szerint például egy havi 110 ezer forintos nyugdíjjal rendelkező nyugdíjas a sávos emelés és a SZÉP-kártya együttes hatására nagyjából 181 ezer forinttal jár jobban 2027-ben, mint a korábbi ütemezés szerint. A közepes és magasabb nyugdíjúak viszont rosszabbul járnak, különösen azok, akik a 250 ezer forintos határ felett vannak, hiszen ők a 14. havi nyugdíj második hetéből is többet kaptak volna, és a SZÉP-kártyán is csak a kisebb összeget kapják. Hosszabb távon, 2030-ra azonban a SZÉP-kártya teljes összege már a 250 ezer forint alatti nyugdíjúak döntő többségénél felülmúlja a 14. havi nyugdíj második heti részletét, így számukra a változás összességében kedvező lehet.
Bírálatok és az 500 ezer forint felettiek
A SZÉP-kártya bevezetését nem mindenki fogadta egyöntetű lelkesedéssel. A legnagyobb elégedetlenség azok körében tapasztalható, akik havonta 500 ezer forintnál több nyugdíjat kapnak, és így teljesen kimaradnak a támogatásból. Ők arra hivatkoznak, hogy a magasabb nyugdíjukat hosszú, magas járulékfizetéssel töltött munkával szerezték meg, és igazságtalan, hogy éppen őket zárják ki egy, a nyugdíjasoknak szánt juttatásból. A kormány érvelése szerint viszont a korlátozott költségvetési források miatt indokolt, hogy a támogatás a kisebb nyugdíjúakhoz kerüljön, akiknek a legnagyobb szükségük van rá. Az 500 ezer forint feletti nyugdíjjal rendelkezők a nyugdíjasok mintegy 3 százalékát teszik ki, így a kormány szerint a döntés a nyugdíjasok döntő többségének kedvez.
Szakmai oldalról is érkeztek kritikák. Több elemző szerint a nyugdíjas SZÉP-kártya önmagában védhető, célzott intézkedés, de nem nyugdíjreform, és nem oldja meg azt az alapvető problémát, hogy a nyugdíjak sok idős ember számára már most sem elegendők a tisztes megélhetéshez. Mások arra figyelmeztetnek, hogy a sávos rendszer határeffektusokat okoz, és a 250 ezer forintos határ körül élők igazságtalanul járhatnak. Felmerült az is, hogy a kártyás megoldás a technológiától idegenkedő, idős emberek számára nehézséget okozhat. Ugyanakkor sokan üdvözlik, hogy a támogatás végre a kisebb nyugdíjúakat célozza, és hogy élelmiszerre és gyógyszerre is el lehet majd költeni. A végleges ítéletet valószínűleg csak a részletes szabályok ismeretében és az első évek tapasztalatai alapján lehet majd meghozni.
Mit tehetnek most a nyugdíjasok?
A határozat megjelenése után a nyugdíjasoknak egyelőre semmilyen teendőjük nincs, hiszen a támogatás a korábbi bejelentések szerint automatikusan jár, és a részletes szabályok még nem készültek el. Érdemes viszont már most utánanézni, hogy a saját ellátásaik együttes havi összege alapján melyik sávba tartoznak. Ehhez elő kell venni a legutóbbi nyugdíjértesítőt, és össze kell adni az összes, a nyugdíjfolyósítótól kapott ellátás összegét, beleértve az özvegyi nyugdíjat is. Ha az összeg havi 250 ezer forint alatt van, de közel van a határhoz, érdemes számolni azzal, hogy a januári 3 százalékos emelés után a magasabb sávba kerülhetnek. Ha az összeg 500 ezer forint közelében van, ugyanez a helyzet a felső határnál. A végleges besorolást a végrehajtási jogszabály és a januári nyugdíjértesítő alapján lehet majd megállapítani.
Különösen fontos, hogy a nyugdíjasok óvatosak legyenek a csalókkal szemben. A nagy horderejű juttatások bevezetésekor a csalók mindig megjelennek, és a SZÉP-kártya sem lesz kivétel. Már most terjedhetnek olyan üzenetek, telefonhívások vagy e-mailek, amelyek a nyugdíjas SZÉP-kártya „igénylésére”, „regisztrációjára” vagy „aktiválására” szólítanak fel, és ehhez személyes adatokat, bankkártyaadatokat vagy díjat kérnek. Ezek mind csalások. A hivatalos tájékoztatás várhatóan a nyugdíjfolyósítótól, levélben érkezik, és a támogatásért semmilyen díjat nem kell fizetni. Az alábbi szabályokat érdemes megjegyezni és az idős hozzátartozóknak is elmondani:
- Telefonon soha ne adja meg a bankkártyaadatait, PIN-kódját vagy személyes adatait.
- Ne kattintson ismeretlen linkekre, amelyek SZÉP-kártya-igénylést ígérnek.
- A támogatásért semmilyen díjat nem kell fizetni.
- Ha bizonytalan, hívja fel a nyugdíjfolyósító hivatalos ügyfélszolgálatát.
Az idős hozzátartozókkal érdemes most is beszélni a SZÉP-kártyáról, hogy tudják, mire számíthatnak, és ne dőljenek be a csalóknak. Sok idős ember nem követi rendszeresen a híreket, vagy nem érti pontosan a juttatások szabályait, ezért különösen fontos, hogy a családtagok segítsenek nekik eligazodni. Ha a nagyszülő özvegyi nyugdíjat is kap, érdemes közösen kiszámolni, melyik sávba tartozik, hogy a kifizetéskor ne érje meglepetés. Ha pedig a kártya megérkezik, segíteni kell neki a használatában, megmutatni, hol lehet felhasználni, és hogyan ellenőrizheti az egyenlegét. A családi összefogás sokat segíthet abban, hogy a támogatás valóban oda kerüljön, ahová szánták, és az idősek a lehető legjobban tudják kihasználni a SZÉP-kártya nyújtotta lehetőségeket.
A Magyar Közlöny szerdai számában megjelent kormányhatározat hivatalossá tette a nyugdíjasok SZÉP-kártyáját. A támogatást 2027-től azok kapják, akik Magyarországon élnek és tartózkodnak, nyugellátásban vagy a nyugdíjakkal azonos módon emelendő más ellátásban részesülnek, és az ellátásaik együttes havi összege nem haladja meg az 500 ezer forintot. A havi 250 ezer forintig terjedő ellátásban részesülők 2027-ben 50 ezer, 2028-ban 100 ezer, 2029-ben 150 ezer, 2030-tól pedig évi 200 ezer forintot kapnak, a 250 és 500 ezer forint közötti ellátásúak ennek a felét. Az első részlet 2027. október 31-éig érkezik, a jövő évi kifizetéshez 89,5 milliárd forintot kell biztosítani. A pénzt pihenés mellett élelmiszerre és gyógyszerre is el lehet majd költeni.
A legfontosabb gyakorlati tanulság, hogy a jogosultságot és a sávot az összes ellátás együttes összege alapján állapítják meg, így az özvegyi nyugdíj is beleszámít, ami sok idős nőt a magasabb, kisebb támogatással járó sávba sorolhat. Nyitott kérdés még, hogy melyik hónap ellátását veszik alapul, ki bocsátja ki a kártyát, és pontosan hol lehet majd felhasználni. Ezekre a pénzügyminiszter által előkészítendő jogszabályok adnak majd választ, várhatóan a jövő év elején. Addig is a nyugdíjasoknak nincs teendőjük, a támogatás a korábbi bejelentések szerint automatikusan jár. Érdemes viszont kiszámolni, melyik sávba tartoznak, és óvatosnak lenni minden olyan megkereséssel, amely a kártya igénylésére vagy aktiválására szólít fel.